この記事の要約
2社間ファクタリングが「高い」と言われる理由と、3社間とのコスト構造の違いを整理し、相場レンジをイメージできるように解説します。
自社の見積書から実質手数料率と総負担を計算する方法と、手数料を抑えるための事前準備・交渉ポイント、避けるべき高すぎる水準のサインを具体的に示します。
2社間ファクタリングの「手数料が高い」イメージの正体
2社間ファクタリングの手数料を理解するには、まず「なぜ3社間より高くなりやすいのか」を整理することが近道です。ここを押さえると、相場レンジの意味や自社条件が与える影響を冷静に判断しやすくなります。
2社間と3社間の基本構造の違い
2社間ファクタリングとは、利用企業とファクタリング会社の2者で契約し、売掛先(取引先)には通知しない形態です。一方、3社間ファクタリングは、売掛先に債権譲渡を通知し、売掛金の支払先をファクタリング会社に変更してもらう方式です。
なぜ2社間の手数料は高くなりやすいのか
2社間ファクタリングの手数料が高くなりやすい最大の理由は、売掛金の回収リスクをファクタリング会社がほぼ一手に引き受けているからです。売掛先からの入金は一度利用企業の口座に入り、そこからファクタリング会社に送金されます。このため、未送金リスクや入金遅延リスクが加わり、3社間より高い利回りを求められやすくなります。
加えて、債権譲渡登記を行わない(または限定的に行う)ケースでは、債権保全コストが高くつきます。売掛先に知られない代わりに、ファクタリング会社側は審査やモニタリングに手間をかける必要があり、事務コストも上乗せされます。これらが「3社間より2社間の方が手数料が高い」と言われる背景です。
2社間手数料に含まれやすい項目
2社間ファクタリングの「手数料」は、1つの率だけを指すとは限りません。実務では、複数の費用を合算した「総コスト」で比較する必要があります。
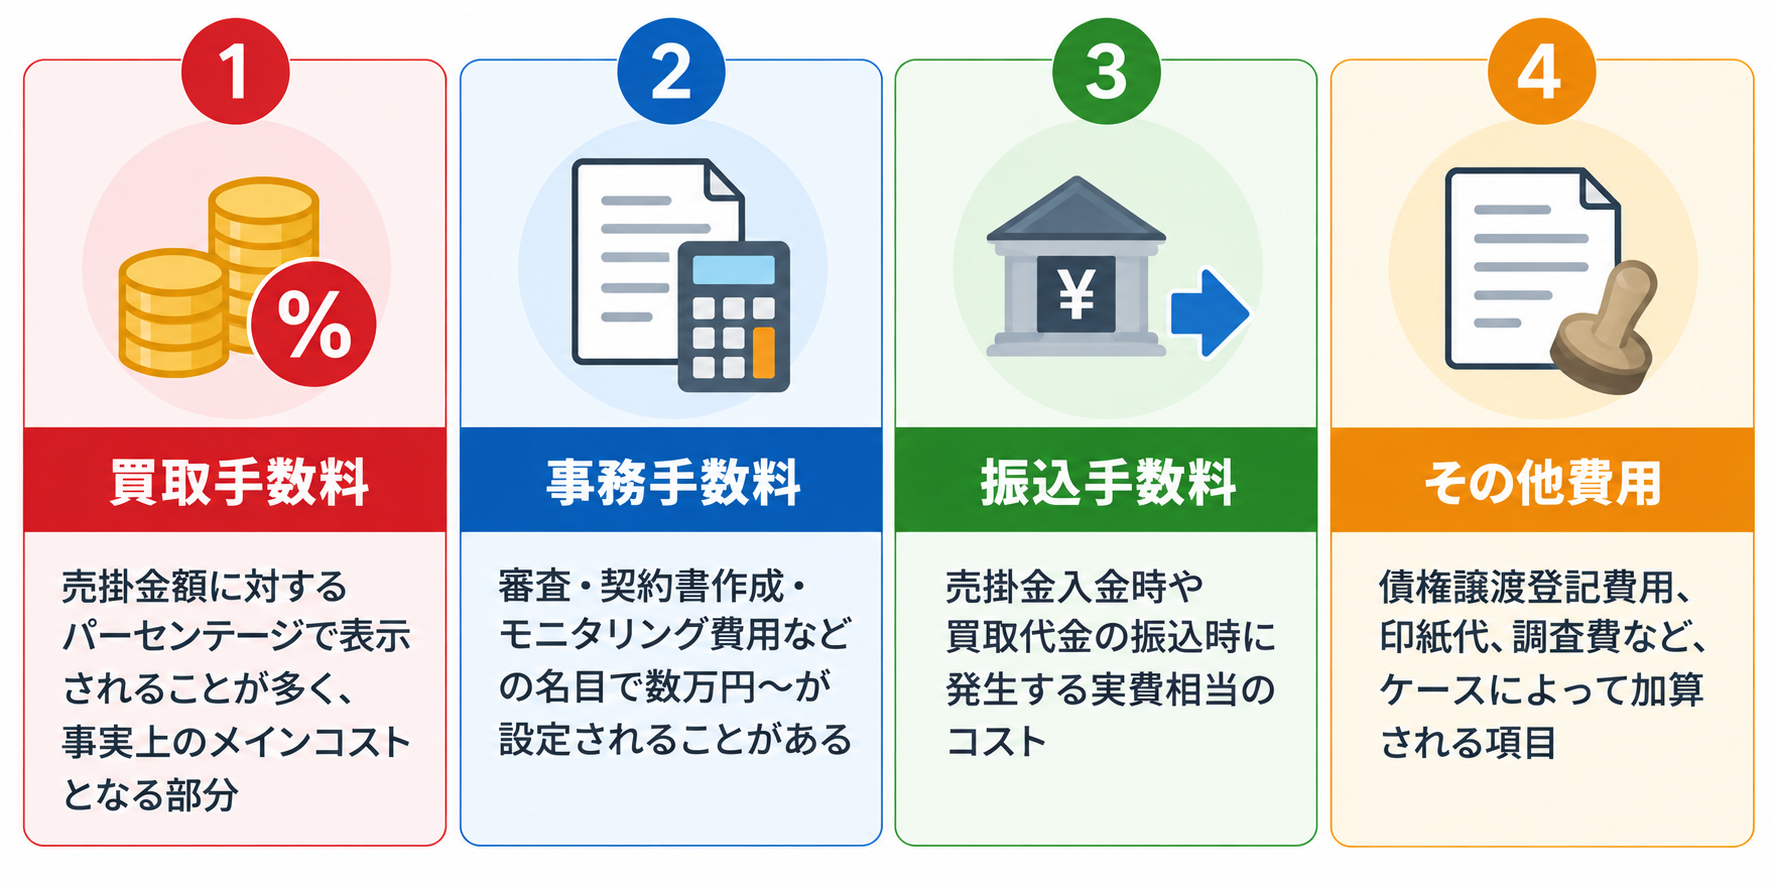
買取手数料:
売掛金額に対するパーセンテージで表示されることが多く、事実上のメインコストとなる部分
事務手数料:
審査・契約書作成・モニタリング費用などの名目で数万円〜が設定されることがある
振込手数料:
売掛金入金時や買取代金の振込時に発生する実費相当のコスト
その他費用:
債権譲渡登記費用、印紙代、調査費など、ケースによって加算される項目
見積りでは「買取率」だけで判断せず、すべての名目を合算したうえで実質手数料率を計算することが重要です。
2社間ファクタリングの相場感と売掛条件別の負担イメージ
「2社間ファクタリング 手数料は高い」とよく言われますが、実際の水準は売掛先や取引条件によって大きく変動します。この章では「どんな条件だと何%程度になりやすいか」の感覚をつかんでいきます。
2社間ファクタリングの手数料レンジの目安
あくまで一般的な目安ですが、2社間ファクタリングの買取手数料は、1か月程度の入金サイトで「数%〜20%前後」のレンジに収まるケースが多く見られます。入金サイトが長くなる、売掛先の信用力が低いなど、リスクが高い条件になるほど、このレンジの上限〜それ以上に近づきやすくなります。
一方、売掛先が上場企業や官公庁クラスで、支払遅延がほとんどない場合などは、同じ2社間でも一桁台〜10%前後に収まることもあります。このように、「2社間だから常に○%」という固定の相場はなく、条件に応じたレンジの中で決まると理解するとよいでしょう。
売掛先の信用力による手数料の変動
2社間の手数料水準を左右する最大要因の一つが、売掛先の信用力です。売掛先が倒産・支払不能になれば、ファクタリング会社は回収不能リスクを負うため、その分を手数料に織り込みます。
売掛先が上場企業・大手・官公庁クラスの場合:
支払能力・実績が安定しており、手数料は相対的に低くなりやすい
売掛先が中小企業・設立間もない企業の場合:
決算内容や支払遅延履歴により、数%単位で手数料が上乗せされることもある
売掛先が海外企業の場合:
回収・法務リスクが高いため、手数料レンジ自体が高止まりしやすい
自社の信用力だけでなく、「売掛先の格付け・業績がどの程度なのか」を把握し、ファクタリング会社に説明できるようにしておくと、過度なリスク上乗せを防ぎやすくなります。
入金サイトの長さ・取引条件による負担感の違い
同じ手数料率でも、「資金を前倒しする日数」が長くなるほど、年利換算の負担感は大きくなります。たとえば、30日サイトと90日サイトで同じ10%の手数料だとしても、実質的な年利換算は3倍近く変わります。
入金サイトが短い(30日前後):
10%前後でも「高いが、資金繰り上の必要経費」と割り切れるケースもある
入金サイトが長い(60〜120日):
同じ10%でも年利換算ではかなり重く感じられ、注意して判断する必要がある
取引金額・回数:
1回あたりの金額が大きく回数が多いほど、総負担額は加速度的に増えるため、「スポットか継続か」で線引きをすることが重要
手数料率だけでなく「何日分を前倒ししているのか」をセットで見ることで、2社間ファクタリングの本当の負担感をつかめます。
見積書から実質手数料率と総コストを読み解く方法
ここからは、実際に提示された見積書と向き合うフェーズです。「2社間ファクタリング 相場」と検索しても、自社の見積りが妥当かどうかは、見積書を数字として読み解かなければ判断できません。
見積書で必ずチェックしたい項目
ファクタリング見積書には、買取率や手数料率だけでなく、諸費用や入金予定額など複数の数字が並びます。以下の項目を押さえておくと、実質手数料率を計算しやすくなります。
・売掛金額(額面)
・買取率(または手数料率)
・事務手数料・審査料などの固定費
・振込手数料・登記費用などの諸費用
・実際の入金予定額(買取代金)
・対象となる売掛金の入金予定日(入金サイト)
これらがすべて把握できて初めて、「ファクタリング 総コスト」を算出できます。不明な項目があれば、契約前に必ず質問し、口頭ではなく書面で確認しておくことが大切です。
実質手数料率を算出する簡単ステップ
ここでは、見積書の数字から「実質手数料率」と「年利換算の負担感」をざっくり把握する手順を紹介します。複雑な金融計算ではなく、あくまで判断の目安として使うレベルです。
① 総コストを求める:
総コスト = 売掛金額(額面) − 実際の入金額(買取代金)
固定・諸費用も含めた金額差を「総コスト」とみなします
② 実質手数料率を出す:
実質手数料率(%) = 総コスト ÷ 売掛金額 × 100
名目上の「手数料率」との差を見ることで、ムダな上乗せの有無を確認できます
③ 年利換算で負担感を見る:
年利換算(概算) = 実質手数料率 ×(365 ÷ 前倒し日数)
30日を前倒しして10%なら約120%、90日で10%なら約40%というイメージになります
このように「売掛金額・実際の入金額・前倒し日数」の3つの数字さえ押さえれば、自社の見積りが相場感から大きく外れていないか、おおよその判断ができるようになります。
「相場から外れているかも」と疑うべきサイン
実質手数料率や年利換算を計算した結果、明らかに負担が重すぎるケースがあります。たとえば、30日前倒しで20%を超える、90日前倒しで30%を超えるなど、年利換算で100%を大きく超える水準になっている場合は、慎重に検討した方がよいでしょう。
また、「買取手数料は5%です」と説明されているのに、諸費用を含めると実質では10%近くになっているケースもあります。このようなギャップが大きい場合は、費用構成の内訳を確認し、他社見積りも含めて比較検討するのが無難です。
2社間ファクタリングの手数料を抑えるための準備と工夫
2社間ファクタリングは仕組み上、3社間より高くなりやすいとはいえ、事前準備や条件の工夫によって「必要以上に高くしない」余地があります。この章では、実務でできる対策を整理します。
事前に整えておきたい書類・情報
ファクタリング会社がリスクを見積もる材料を、こちらから整理して提示できれば、過度なリスクプレミアムを乗せられにくくなります。
・売掛先との基本契約書・注文書・請求書
・過去の入金実績(通帳コピー・入金一覧など)
・売掛先の属性情報(上場区分、業績が分かる情報など)
・自社の直近決算書・試算表・資金繰り表
特に、売掛先の支払遅延がほとんどないことを示す入金実績は、ファクタリング会社にとって重要な安心材料になります。これらをあらかじめ揃えておくだけで、審査もスムーズになり、条件交渉でも有利に働きやすくなります。
相談・交渉時に必ず伝えたいポイント
「とにかく早く資金が欲しい」とだけ伝えると、高めの手数料を提示されがちです。以下のようなポイントを具体的に共有することで、条件のすり合わせがしやすくなります。
・必要な資金額(満額でなくてもよいのか)
・必要なタイミング(いつまでにいくら必要か)
・ファクタリングの利用頻度(今回限りか、継続利用か)
・売掛先との関係性(取引年数、取引ボリューム、過去のトラブル有無)
たとえば、「今月〜来月の2か月だけ資金ギャップが生じる」「満額ではなく、○割分だけ前倒しできれば足りる」といった情報を伝えることで、「一部のみの買取」や「期間限定の利用」といった代替案が提案される余地が生まれます。
条件調整で負担を軽くする具体的な工夫
2社間ファクタリングの総コストを抑えるには、「手数料率の引き下げ交渉」だけでなく、前提条件そのものを見直すアプローチが有効です。
一部のみの買取:
すべての売掛金を対象にするのではなく、資金ギャップを埋めるのに必要な金額分だけ買取ってもらうことで、総負担額を抑える
入金サイトの短縮交渉:
売掛先と相談し、支払サイトを数日〜数週間でも短縮できれば、ファクタリングの前倒し日数が減り、実質負担が軽くなる
利用頻度の抑制:
毎月恒常的に使うのではなく、繁忙期や一時的な資金ショートが見込まれる時期だけに絞る
これらはファクタリング会社との交渉だけでなく、売掛先や自社の資金繰りの見直しも含めた「全体設計」の問題です。2社間ファクタリングをきっかけに、取引条件や資金繰りの改善も同時に検討できると、長期的なコスト削減につながります。
悪質・高すぎる水準を早期に察知するには
この記事の主眼は2社間ファクタリングの手数料水準を把握し、自社で妥当性を判断することにありますが、その過程で「明らかに高すぎる/不透明な見積り」に遭遇する可能性もあります。
たとえば、「手数料率が異常に高いのに入金サイトが短くない」「諸費用の内訳を聞いても明細を出してくれない」「契約期間や違約金の説明が曖昧」などのサインがあれば、いったん立ち止まり、他社見積りを取ることをおすすめします。詳しい業者選びの基準は別記事のテーマになりますが、「不明点は必ず書面で確認する」「他社比較を前提にする」という基本スタンスだけは崩さない方が安全です。
2社間ファクタリングを「高いだけ」にしないための使い方の線引き
2社間ファクタリングは、取引先に知られずに資金繰りを改善できる強力な手段ですが、「常時頼り続ける」と、手数料負担が利益を圧迫しやすくなります。ここでは、利用場面の線引きの考え方を整理します。
短期集中で使うべきケースのイメージ
たとえば、「大口案件の原材料仕入れで一時的に運転資金が膨らむ」「新規事業立ち上げの初期フェーズで、売上入金と支払いのタイミングがかみ合わない」といった局面では、2社間ファクタリングを短期間だけ使うことで、銀行融資が間に合うまでの“つなぎ”として機能させやすくなります。
逆に、毎月の売上の相当部分を恒常的にファクタリングする状態が続くと、累積コストが膨らみ、利益を圧迫します。こうした場合は、根本的な資金繰りの見直しや、別の資金調達手段の検討が必要になるため、「一時的なギャップ解消に限定する」という自社内のルールを決めておくとよいでしょう。
2社間を選ぶべきか迷ったときの判断軸
2社間ファクタリングを選ぶかどうかは、本来別の記事で深掘りすべきテーマですが、手数料水準を判断する前提として、簡単な軸だけ触れておきます。
「取引先に知られたくない」「銀行融資の審査には時間がかかる」「一時的な資金ギャップで、確実な売掛金がある」といった条件がそろう場合、2社間を検討する意味が出てきます。一方、「長期的・恒常的な資金不足を解消したい」「利息負担を極力抑えたい」という目的であれば、融資など他の手段を優先的に検討した方が、トータルコストを抑えやすいでしょう。
この記事のまとめ
2社間ファクタリングの手数料が高いと言われるのは、売掛金回収リスクと事務負担をファクタリング会社が大きく負うコスト構造によるものであり、3社間より高くなりやすい仕組みを理解することが出発点です。
実際の手数料水準は、売掛先の信用力や入金サイトの長さなどの条件で大きく変わるため、見積書から総コストと実質手数料率を計算し、自社条件を踏まえて相場からのズレを判断することが重要です。
請求書・契約書・入金実績などの事前準備と、必要額や利用期間を具体的に伝える相談・交渉によってムダなコストを削りつつ、2社間ファクタリングはあくまで短期的な資金ギャップ解消に限定して使うことで、「高いだけのサービス」にしない活用がしやすくなります。
Q&A
Q:2社間ファクタリングの手数料は何%くらいなら「相場内」と考えてよいですか?
A:条件により幅がありますが、入金サイト1か月前後であればおおむね数%〜20%前後に収まるケースが多いです。売掛先が優良で入金実績も安定していれば一桁台〜10%前後もあり得ますが、90日以上の長期サイトや信用力が低い売掛先だと、このレンジを超えることもあります。
Q:見積書には「買取率95%」とありますが、これだけ見て判断しても大丈夫ですか?
A:買取率だけでは判断できません。買取率95%でも、事務手数料や調査費などの名目で数%分が差し引かれ、実際の入金額が90%前後になるケースもあります。必ず「売掛金額」「実際の入金額」「諸費用の内訳」を確認し、売掛金額との差額から実質手数料率を自分で計算することが大切です。
Q:提示された手数料が高いかどうか、素人でも見抜けますか?
A:完璧でなくて構いませんが、①売掛金額と入金額の差額を出す、②実質手数料率を計算する、③前倒し日数から年利換算のイメージを持つ、この3ステップだけでも相場感からのズレはある程度つかめます。不明点は「この費用は何のためか」「削れないか」を具体的に質問し、他社見積りも併せて比較すると安心です。
Q:2社間ファクタリングの手数料を少しでも抑えるために、いちばん効果的な準備は何ですか?
A:売掛先の信用力と入金の安定性を示す資料をそろえることです。具体的には、売掛先との契約書や過去数か月〜1年分の入金実績(通帳コピーなど)が有効です。支払遅延や未入金がほとんどないことが分かれば、ファクタリング会社側のリスク見込みが下がり、結果として手数料率の上振れを抑えやすくなります。
Q:2社間ファクタリングは、ずっと使い続けても問題ないのでしょうか?
A:短期的な資金ギャップ解消には有効ですが、恒常的に使い続けると手数料負担が利益を圧迫しやすくなります。毎月の売上の多くを常時ファクタリングしている状態なら、根本的な資金繰りや取引条件の見直し、融資など他の手段の検討が必要です。「一時的に○か月だけ」「特定の繁忙期だけ」といった自社なりの利用期間の線引きを決めておくことをおすすめします。
著者
ファクタリング資金調達ナビ
ファクタリング資金調達ナビ編集部
ファクタリングや売掛金を活用した資金調達に関する情報を調査・発信する編集チームです。
ファクタリング会社のサービス内容や手数料、入金スピード、審査、利用時の注意点などを継続的に調査し、中小企業経営者・個人事業主の方が、自社に合った資金調達方法を検討できるよう、わかりやすく中立的な情報発信を行っています。