この記事の要約
ファクタリング手数料は「売掛金額×手数料率−固定費=手取り額」という基本式で計算でき、買取率表示も同じ式に読み替えられます。
100万円・300万円・500万円の具体シミュレーションを通じて、金額・方式・期間で総コストがどう変わるかを理解し、自社の見積りが妥当かチェックできるようになります。
ファクタリング手数料は「率+固定費」で考えるのが基本
ファクタリング手数料を正しく把握するには、「何%か」だけでなく、売掛金額と固定費を合わせた総コストとして見ることが重要です。
まず押さえたいのは、ファクタリングの手数料は「パーセンテージ(料率)」と「固定費」の2階建てで構成されることが多い、という点です。ここを押さえておくと、どの金額でも同じ考え方で手取り額を計算できます。
一般的な構造は次の通りです。
手数料率(◯%):
売掛金額に対して何%を手数料として差し引くかを示す数字。
固定費:
事務手数料・振込手数料・登記費用など、金額に関係なく一定でかかる費用。
この2つを使った基本計算式は次のようになります。
売掛金額×手数料率=パーセンテージ部分の手数料
売掛金額−パーセンテージ部分の手数料−固定費=手取り額(実際に振り込まれる金額)
つまり、「ファクタリング手数料計算方法」は、売掛金額と手数料率、固定費の3つさえ分かれば、いつでも自分で再現できるシンプルなものです。
「買取率」で表示されたときの読み替え方
サービスによっては「手数料◯%」ではなく「買取率◯%」と表示されていることがあります。買取率とは、「売掛金額のうち何%を支払います」という意味で、次の関係があります。
買取率(%)=100%−手数料率(%)
たとえば「買取率98%」と書かれていれば、手数料率は2%です。「売掛金100万円・買取率98%・固定費なし」であれば、手取り額は100万円×98%=98万円。固定費が1万円あれば、98万円−1万円=97万円が実際の入金額という計算になります。
このように、買取率表示でも基本計算式は同じです。「買取率=実際に受け取れる割合」と覚えておくと、見積書を読む際に混乱しにくくなります。
100万円の売掛金でみる:手数料率ごとの手取り額シミュレーション
ここからは、より具体的に「ファクタリングいくら引かれるのか」をイメージできるように、金額別のシミュレーションをしていきます。まずは売掛金100万円の場合です。
前提として、固定費は2万円と仮定し、手数料率5%・10%・15%で比較してみます。
100万円×手数料5%・10%・15%の比較
計算の流れはすべて共通です。
①売掛金額×手数料率=パーセンテージ部分の手数料
②売掛金額−パーセンテージ部分の手数料−固定費=手取り額
具体的な数字は次の通りです。
100万円・手数料5%・固定費2万円:
①100万円×5%=5万円
②100万円−5万円−2万円=93万円(手取り)
100万円・手数料10%・固定費2万円:
①100万円×10%=10万円
②100万円−10万円−2万円=88万円(手取り)
100万円・手数料15%・固定費2万円:
①100万円×15%=15万円
②100万円−15万円−2万円=83万円(手取り)
「5%か10%か」で迷うとき、5%なら93万円、10%なら88万円と、手取り額に5万円の差が出ます。同じように、15%だとさらに5万円少なくなる、というイメージです。
「率は安いのに、なぜか手取りが少ない」パターン
ここで意外と盲点なのが、「手数料率は低いけれど、固定費が高いケース」です。たとえば次の2パターンを比べてみます。
パターンA:
手数料5%・固定費2万円
→手取り93万円
パターンB:
手数料3%・固定費8万円
→①100万円×3%=3万円
→②100万円−3万円−8万円=89万円(手取り)
パターンBは手数料率が3%と一見かなり安く見えますが、固定費が8万円とかかるため、総コストは11万円となり、手取り額は89万円にとどまります。
このように、「ファクタリング手数料いくらか」を判断するときは、率だけでなく固定費を含めた総コストで比較しないと、本当に得かどうか分かりません。
300万円の売掛金:2社間・3社間による手数料率の違いイメージ
次に、300万円の売掛金を想定し、2社間ファクタリングと3社間ファクタリングの違いによる手数料率の変化をイメージしてみます。ここでは「一般的に2社間の方がリスクが高く、手数料率も高くなりやすい」という傾向だけ押さえ、具体的なサービスの条件は別として考えます。
仮に、2社間では手数料15%・固定費5万円、3社間では手数料5%・固定費5万円とします(あくまでシミュレーション用の数字です)。
300万円×2社間(高めの率)と3社間(低めの率)の比較
それぞれの計算は次の通りです。
300万円・2社間・手数料15%・固定費5万円:
①300万円×15%=45万円
②300万円−45万円−5万円=250万円(手取り)
300万円・3社間・手数料5%・固定費5万円:
①300万円×5%=15万円
②300万円−15万円−5万円=280万円(手取り)
2社間と3社間で手取り額に30万円の差が出ています。もちろん、3社間は売掛先に通知されるなどの条件面の違いもあるため、単純に「3社間の方が得」とは言えませんが、コスト面ではこのくらいの差が出うるという目安にはなります。
また、同じ300万円でも、固定費の割合は金額が大きくなるほど相対的に軽く感じられます。固定費5万円は100万円に対しては5%分ですが、300万円に対しては約1.7%分に過ぎません。この点も、金額別のシミュレーションで重要なポイントです。
「率は高いが固定費が安い」ケースとの比較の考え方
300万円規模になると、「率は多少高いが固定費が安い会社」と「率は低いが固定費が高い会社」で、どちらが得かが変わってきます。具体的な例で見てみましょう。
パターンC:
手数料8%・固定費3万円
→①300万円×8%=24万円
→②300万円−24万円−3万円=273万円(手取り)
パターンD:
手数料6%・固定費10万円
→①300万円×6%=18万円
→②300万円−18万円−10万円=272万円(手取り)
この例では、手数料率だけ見れば6%のパターンDが有利に見えますが、固定費の差を含めると、実際の手取りはパターンCの方が1万円多くなります。「率の差」よりも「固定費の差」が大きいと、このような逆転が起こり得ます。
したがって、比較をするときは「総コスト=売掛金額×手数料率+固定費」を計算し、その差額を冷静に見ることが大切です。
500万円の売掛金:入金までの期間で総コストはどう変わるか
最後に、500万円の売掛金を例に、「入金までの期間(30日・60日・90日など)の違いで、手数料率がどう変わりうるか」という感覚を整理します。実務では、「期間が長いほどリスクや資金拘束が増すため、手数料率も上がりやすい」という傾向があります。
ここではシンプルに、次の仮定で比較してみます。
30日後入金想定:
手数料5%・固定費5万円
60日後入金想定:
手数料8%・固定費5万円
90日後入金想定:
手数料12%・固定費5万円
500万円×30日・60日・90日の総コストイメージ
それぞれのケースでの総コストと手取り額は次の通りです。
500万円・30日・手数料5%・固定費5万円:
①500万円×5%=25万円
②総コスト=25万円+5万円=30万円
③手取り=500万円−30万円=470万円
500万円・60日・手数料8%・固定費5万円:
①500万円×8%=40万円
②総コスト=40万円+5万円=45万円
③手取り=500万円−45万円=455万円
500万円・90日・手数料12%・固定費5万円:
①500万円×12%=60万円
②総コスト=60万円+5万円=65万円
③手取り=500万円−65万円=435万円
30日と90日を比べると、総コストは30万円→65万円と35万円増えています。日数が長くなるほど「ファクタリング総コスト」が増えやすい、という感覚がつかめると思います。
実際の見積りでは、「30日までは◯%、60日までは◯%」など段階的に料率が設定されることもあります。その場合も、上記と同じように「期間に応じた手数料率を当てはめて計算」すればOKです。
金額が大きいほど、小さな率の差が大きなお金になる
500万円規模になると、手数料率1%の違いでも5万円の差になります。例えば、500万円・固定費5万円という条件で、手数料8%と9%を比べてみると、
8%:
500万円×8%=40万円
総コスト=40万円+5万円=45万円
9%:
500万円×9%=45万円
総コスト=45万円+5万円=50万円
わずか1%の違いで総コストが5万円増えることが分かります。金額が大きいほど、この「率の差」が効いてくるため、500万円クラスのファクタリングでは特に慎重に見積りを比較する必要があります。
総コストを構成する要因と、見積書でのチェックポイント
ここまでのシミュレーションで、「ファクタリング手数料計算方法」のイメージはかなりクリアになったと思います。この章では、実際の見積書で総コストを把握するうえで押さえておきたい要因を整理します。
総コストを作る4つの要素
ファクタリングの総コストを分解すると、主に次の4つの要素に分けられます。
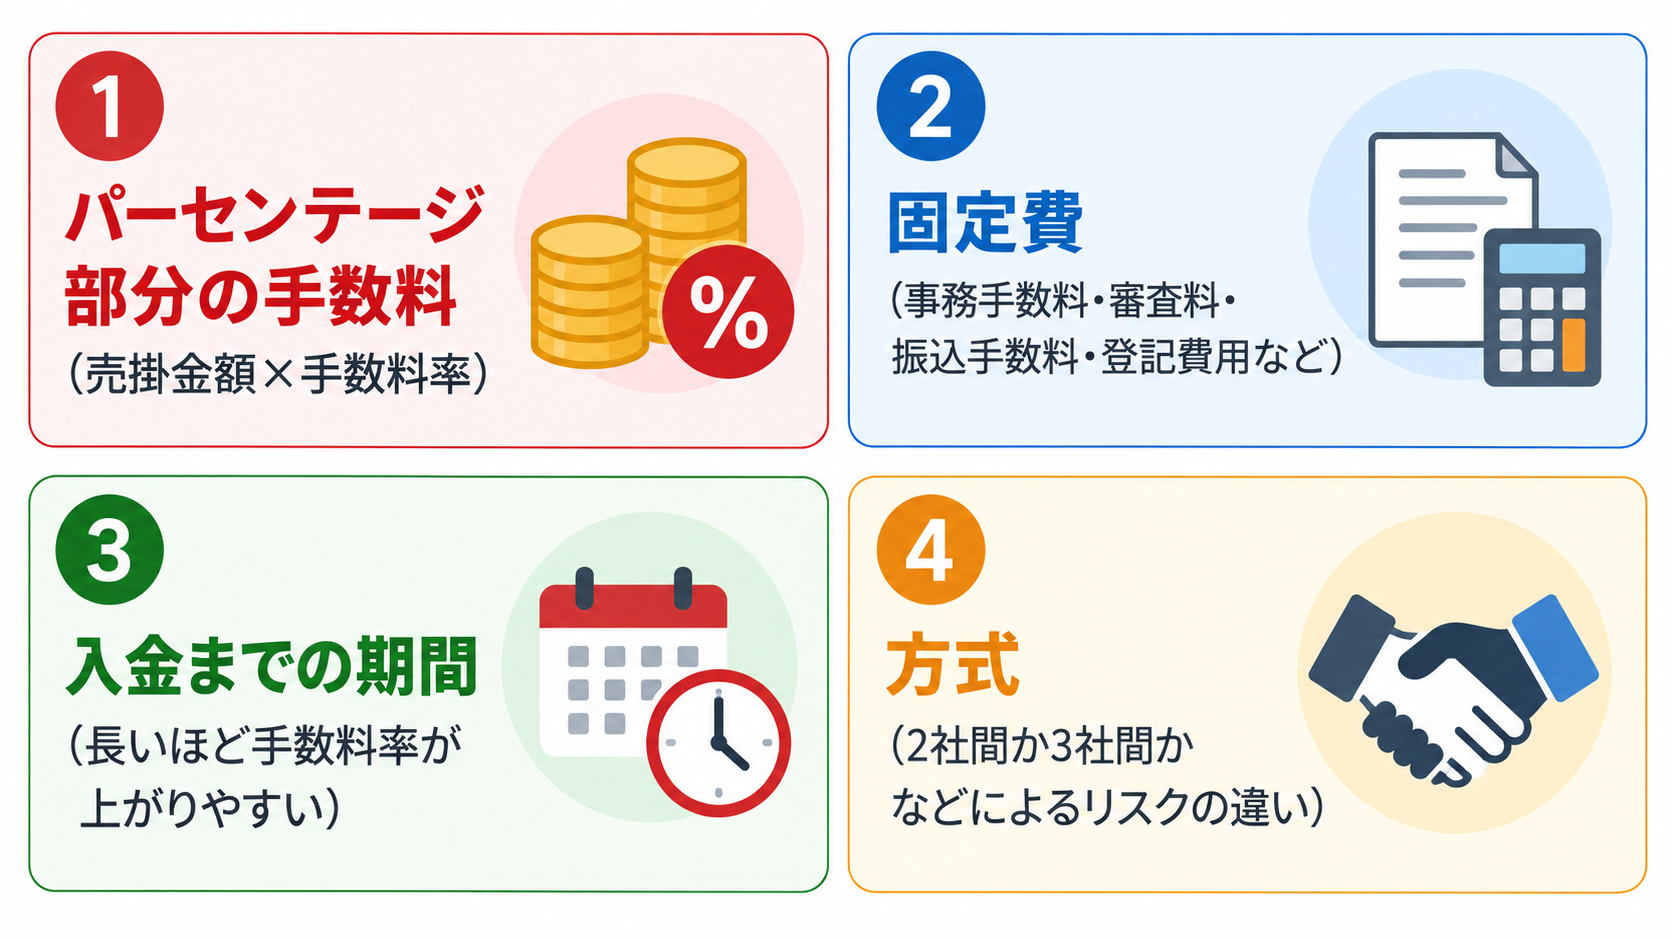
・パーセンテージ部分の手数料(売掛金額×手数料率)
・固定費(事務手数料・審査料・振込手数料・登記費用など)
・入金までの期間(長いほど手数料率が上がりやすい)
・方式(2社間か3社間かなどによるリスクの違い)
見積書を受け取ったら、まず「売掛金額」と「手数料率」、「固定費の内訳」が書かれているかを確認し、ここまで見てきたような計算で「総コスト」と「手取り額」を自分で算出してみることが大切です。
よくある固定費の種類と影響度
固定費として計上されやすい主な項目は次の通りです。
・事務手数料(契約書作成・管理コストなど)
・審査料(与信調査などにかかる費用)
・振込手数料(入金時の銀行振込にかかる費用)
・登記費用(債権譲渡登記を行う場合の費用)
金額が小さいときは、これらの固定費の割合が非常に大きくなります。例えば100万円で固定費5万円なら、それだけで5%分の負担です。一方、500万円では1%分にしかなりません。「小口のファクタリングほど、固定費の影響が大きい」という点も意識しておくとよいでしょう。
なお、見積書によっては「手数料率は低い」とアピールしつつ、事務手数料などの固定費を別途多く載せているケースもあるため、「総コストで比較する」姿勢がやはり重要です。
見積書で最低限チェックしたい項目
補助的な位置づけとして、見積書の読み方の入口だけ触れておきます。詳細は別記事で掘り下げる前提ですが、最低限チェックしたいのは次の点です。
手数料率(または買取率):
何%か。売掛金額はいくらで計算されているか。
固定費の有無と内訳:
事務手数料・審査料・振込手数料・登記費用などが別建てになっていないか。
入金予定日:
何日後に入金予定か。日数によって料率が変わっていないか。
遅延時の扱い:
売掛先の入金が遅れた場合、追加の手数料や違約金が発生しないか。
これらが分かれば、この記事で紹介した計算式を使って、概ねの手取り額と総コストを自分で試算し、「高すぎないか」「条件に見合っているか」を冷静に判断しやすくなります。
自社の売掛条件で簡単に試算するステップ
最後に、「ファクタリング手数料シミュレーション」を自社の条件で行うための簡単な手順をまとめます。難しいツールを使わなくても、電卓だけで十分です。
ステップ1:売掛金額と入金予定日を確認する
まずは、どの売掛金をファクタリングするのかを決め、その金額と、もともとの入金予定日(請求書上の支払日)を確認します。さらに、ファクタリング会社から提示された入金予定日もチェックし、「何日間前倒しするのか」を把握しておきましょう。ここで期間を意識しておくことで、「この日数でこの手数料率は高いか安いか」という感覚がつかみやすくなります。
ステップ2:見積りの手数料率と固定費を抜き出す
次に、見積書から「手数料率(または買取率)」「売掛金額」「固定費(事務手数料など)」を抜き出します。買取率表示の場合は、100%−買取率で手数料率に変換しておきます。この3つがそろえば、総コストの計算が可能です。書き方が分かりづらい場合は、「率と固定費がどこに書かれているか」を必ず確認しましょう。
ステップ3:総コストと手取り額を計算する
最後に、これまでと同じ式を使って計算します。
①売掛金額×手数料率(%)=パーセンテージ部分の手数料
②総コスト=パーセンテージ部分の手数料+固定費
③手取り額=売掛金額−総コスト
この③の数字が、実際に振り込まれるおおよその金額です。自社のキャッシュフロー計画と照らし合わせて、「この手取り額でどの程度資金ショートのリスクが回避できるか」を考えると、費用に見合うかどうかを判断しやすくなります。
もし「総コストが高すぎる」と感じた場合は、いきなり他社見積りを取る前に、「入金までの期間を短くできないか」「固定費の内容に不要な項目がないか」など、条件面の見直しができないかもあわせて確認してみるとよいでしょう。
この記事のまとめ
ファクタリング手数料は「売掛金額×手数料率+固定費」で総コストを計算し、「売掛金額−総コスト=手取り額」として把握することが重要です。
100万円・300万円・500万円のシミュレーションから、金額・方式・期間によって手取り額が大きく変わることを理解し、見積書を受け取ったときに自社で簡単に計算して妥当性をチェックできるようにしておきましょう。
Q&A
Q:ファクタリング手数料はいくらなら相場と言えますか?
A:相場は取引条件によって大きく変わりますが、一般には3社間の方が2社間より低く、小口より大口の方が低くなる傾向があります。ただし「◯〜◯%が絶対」というものではないため、本記事のように自社条件で総コストを試算し、複数社の見積りを比較することが現実的です。
Q:買取率98%と書いてあれば、手数料はどのように計算すればよいですか?
A:買取率98%は「売掛金額の98%を支払う」という意味で、手数料率は2%です。売掛金額×2%がパーセンテージ部分の手数料になります。これに固定費(事務手数料・振込手数料など)があれば足し合わせ、売掛金額から差し引けば手取り額が分かります。
Q:見積書でまずどこを見れば、損をしていないか確認できますか?
A:最初に確認したいのは「売掛金額」「手数料率(または買取率)」「固定費の有無と内訳」です。この3点を使って総コストと手取り額を計算し、自社の資金繰りに見合うかをチェックします。そのうえで、入金予定日や遅延時の扱いも必ず確認しておきましょう。
Q:100万円の小口でも、ファクタリングを使う価値はありますか?
A:100万円程度の小口でも、急な支払いが重なって資金ショートのリスクがある場合には、価値が出ることがあります。ただし、小口ほど固定費の負担割合が大きくなりやすいので、本記事の計算式で「総コストが妥当か」「他の資金調達手段と比べてどうか」を落ち着いて試算することが大切です。
Q:提示された手数料が高いと感じた場合、どうすればよいですか?
A:まずはこの記事の式で総コストと手取り額を算出し、「どの要素(率・固定費・期間)が効いているのか」を把握しましょう。そのうえで、入金までの期間短縮や固定費項目の見直しができないか相談し、必要に応じて他社の見積りも取り、同じ条件で比較するのがおすすめです。
著者
ファクタリング資金調達ナビ
ファクタリング資金調達ナビ編集部
ファクタリングや売掛金を活用した資金調達に関する情報を調査・発信する編集チームです。
ファクタリング会社のサービス内容や手数料、入金スピード、審査、利用時の注意点などを継続的に調査し、中小企業経営者・個人事業主の方が、自社に合った資金調達方法を検討できるよう、わかりやすく中立的な情報発信を行っています。