この記事の要約
ファクタリングの「手数料が安い会社」は料率だけでなく、各種手数料と売掛条件を踏まえた総コストで判断する必要があります。
自社の売掛金の特徴と資金ニーズを整理し、相場感・総コスト試算・安全性のバランスを押さえれば、自力で割安なファクタリング会社を選べるようになります。
ファクタリングの「手数料が安い」は何で決まるか
ファクタリングの「手数料が安い会社」は、チラシやサイトに出ている料率の数字だけでは判断できません。
重要なのは「いくら入金されて」「いくらコストがかかったか」という総コストです。同じ「手数料3%」でも、最低手数料・事務手数料・登記費用などを含めると実質負担率が大きく変わります。
また、売掛先の信用度(上場企業か中小か)、入金サイト(30日・60日・120日など)、取引額の大きさによっても相場は変わります。この記事では、そうした前提条件を踏まえて、総コストで「本当に安い会社」を見極める軸を整理していきます。
「手数料〇%」表示だけでは比較できない理由
ファクタリングの広告でよくある「手数料1〜5%」といった表記は、あくまで買取手数料の目安であり、その他費用が含まれていないことがほとんどです。最低手数料や事務手数料が別にかかると、少額の取引では実質負担率が一気に跳ね上がります。
安い会社を探すときは、「手数料〇%」という表面の数字ではなく、見積書に記載される全ての項目を合計したうえで、売掛金額に対する実質負担率を出して比較することが欠かせません。
ファクタリング手数料の主な内訳と役割
まずは、ファクタリングの手数料構成を分解して整理します。内訳を理解すると、「どこが高くてどこが妥当か」「何を削るとリスクが上がるか」が見えやすくなります。
代表的な費用項目
一般的なファクタリングでは、以下のような費用が発生します。会社によって名称や有無は異なりますが、考え方はおおむね共通です。
買取手数料:
売掛金額に対するパーセンテージで設定されるメインの手数料。リスクや入金サイトの長さに応じて変動します。
事務手数料:
契約書作成や審査、口座振込等の事務コストに対する定額・定率の費用。少額取引ではこの項目が実質負担を押し上げがちです。
振込手数料:
入金時に金融機関へ支払う実費相当。数百円〜数千円の小さな金額ですが、極小口の場合は無視できません。
登記費用:
2社間ファクタリングで債権譲渡登記を行う場合の登録免許税・司法書士費用など。数万円単位になることがあります。
印紙代・郵送費等:
契約書への収入印紙、書類の郵送費などの実費。
最低手数料・下限額のインパクト
もう一つ見落としがちなのが「最低手数料」「下限額」です。例えば「手数料3%(最低10万円)」という条件だと、売掛金額が小さいほど実質負担率は上がっていきます。売掛金100万円なら10%、50万円なら20%相当の負担になる計算です。
最低手数料や下限額は、少額取引でコストが割高になりやすいポイントです。安さを重視するなら、見積もり時に「最低手数料はありますか」「いくらからいくらまでは一律いくらですか」と必ず確認しましょう。
どこを削るとリスクが高まるか
コストを下げようとして、単純に「一番安い会社」に飛びつくと、以下のようなリスクが高まることがあります。
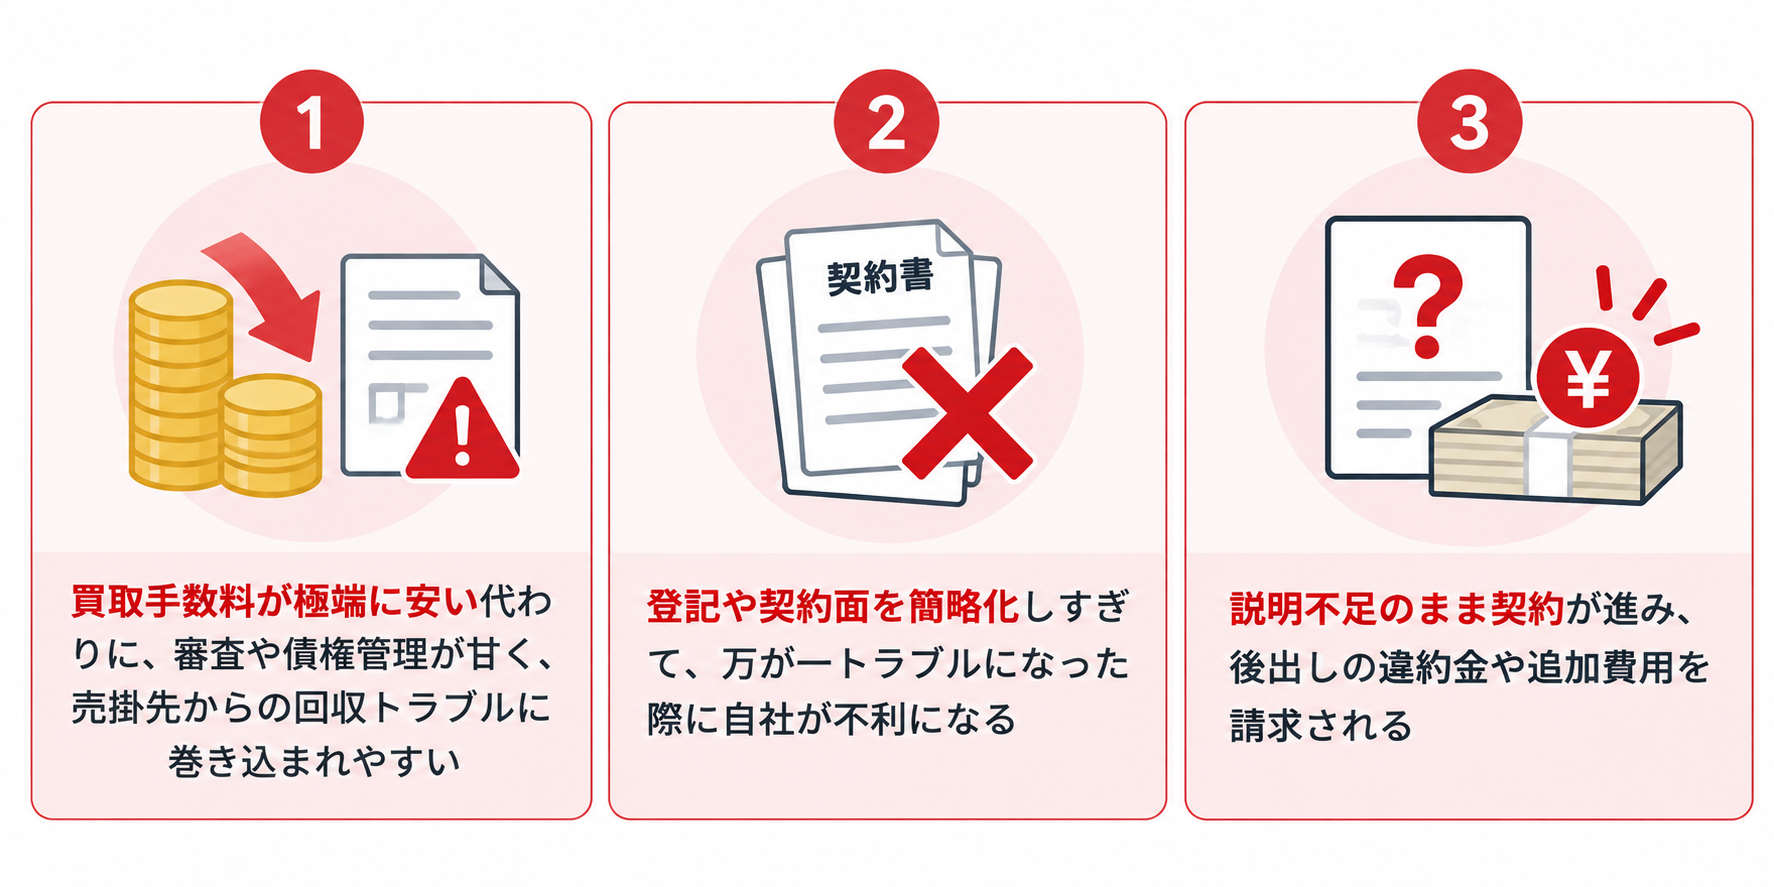
・買取手数料が極端に安い代わりに、審査や債権管理が甘く、売掛先からの回収トラブルに巻き込まれやすい
・登記や契約面を簡略化しすぎて、万が一トラブルになった際に自社が不利になる
・説明不足のまま契約が進み、後出しの違約金や追加費用を請求される
買取手数料をある程度支払うことで、適切な審査・契約管理・債権管理をプロに任せられるという面もあります。「安ければ安いほど良い」ではなく、何に対する対価なのかを考えながら比較することが大切です。
条件別に変わるファクタリング手数料の相場感
同じファクタリングでも、「どんな売掛金を」「どんな形で」売るかによって手数料の水準は大きく変わります。ここでは、おおまかな相場感と考え方を整理します(実際の条件は会社ごとに異なるため、あくまで目安として捉えてください)。
売掛先の信用度による違い
売掛先が上場企業や大手企業であれば、支払遅延や倒産のリスクが低いため、ファクタリング会社にとっては「安全な債権」です。この場合、手数料は比較的低く抑えられる傾向があります。
一方、売掛先が中小企業や創業間もない企業の場合、信用リスクが高くなるため、手数料は高くなりやすくなります。同じ売掛金額でも、売掛先の属性が違えば手数料の差は数%〜それ以上開くこともあります。
入金サイト(回収までの期間)の長さ
入金までの期間が短い(例:30日以内)ほど、ファクタリング会社が資金を拘束する期間が短くなり、リスクも限定的です。そのため、入金サイトが短い債権ほど手数料は安くなりやすいです。
逆に、入金まで90日・120日など長期になるほど、ファクタリング会社は長期間リスクを負うことになるため、手数料は高くなるのが一般的です。また、長期サイトの債権は、途中で売掛先の業績が悪化するリスクも高まるため、その分も手数料に反映されます。
取引額の大きさ(スケールメリット)
取引額が大きくなるほど、一定程度のスケールメリットが働き、手数料率は下がりやすくなります。審査や契約にかかる事務コストは、100万円でも1,000万円でもそこまで大きくは変わらないためです。
少額の売掛金を単発でファクタリングするより、ある程度まとまった額を定期的に利用するほうが、交渉次第では有利な条件が出やすくなります。継続利用を前提にした相談であれば、「このくらいの金額を月1回利用するとしたら、手数料はどの程度が目安になりますか」と聞いてみるとよいでしょう。
2社間・3社間ファクタリングによる水準の違い
ファクタリングには、売掛先に知られずに行う「2社間」と、売掛先も含めた「3社間」があります。一般的には、以下のような傾向があります。
2社間ファクタリング:
売掛先に通知しないため、ファクタリング会社のリスクが高く、その分手数料も高めになりやすい。
3社間ファクタリング:
売掛先から直接ファクタリング会社に支払う仕組みのため、リスクが低く、手数料は低めで済むことが多い。
ただし、3社間は売掛先の同意が必要で、実務上ハードルが高いケースもあります。「手数料は安いが売掛先に知られる(3社間)」「手数料は高いが売掛先に知られない(2社間)」というトレードオフになるため、自社の事情に合わせて選択することが重要です。
総コストで比べる:実質負担率の出し方
ここからは、実際に総コストを試算するステップを具体的な数値例で見ていきます。ポイントは、見積もりに書かれた各項目をすべて足し合わせて「実質負担率」を出し、会社ごとに比較することです。
ステップ1:見積もりの全項目を洗い出す
まず、各社からもらった見積書について、「売掛金額」「買取手数料」「その他手数料(事務手数料・登記費用など)」「自社に入金される金額(総受取額)」を一覧にします。このとき、「あとで出てくる可能性がある費用はありますか?」と確認しておくと、後出しのコストを避けやすくなります。
ステップ2:具体例で計算してみる
例えば、以下のような条件を想定します。
売掛金額:
300万円
入金サイト:
60日
売掛先:
上場企業
この条件で、A社〜C社から以下のような見積もりをもらったとします。
A社:
買取手数料5%(15万円)/事務手数料3万円/振込手数料1,000円/総受取額:
282万9,000円
B社:
買取手数料4%(12万円)/事務手数料5万円/登記費用4万円/総受取額:
279万円
C社:
買取手数料6%(18万円)/事務手数料0円/その他費用0円/総受取額:
282万円
ステップ3:実質負担率を計算する
次に、各社の総コストと実質負担率を計算します。
A社:
総コスト=300万円−282万9,000円=17万1,000円
実質負担率=17万1,000円 ÷ 300万円 ≒ 5.7%
B社:
総コスト=300万円−279万円=21万円
実質負担率=21万円 ÷ 300万円=7.0%
C社:
総コスト=300万円−282万円=18万円
実質負担率=18万円 ÷ 300万円=6.0%
この例では、表面の「買取手数料」だけを見るとB社(4%)が一番安そうに見えますが、実質負担率で比較するとA社(約5.7%)が最も安くなります。
このように、同じ売掛金額・入金サイト・売掛先条件でも、「買取手数料」「事務手数料」「その他費用」の組み合わせ次第で、総受取額と実質負担率は大きく変わります。
「手数料は安いがその他費用が高い会社」との比較
上の例でいえば、B社は「買取手数料4%」と低く見えますが、事務手数料と登記費用が重く、結果的に総コストが一番高くなっています。一方C社は買取手数料6%と高めですが、その他費用ゼロで、実質負担率はA社とそこまで変わりません。
「手数料率は安いがその他費用が高い会社」と「料率はやや高いが総コストが抑えられる会社」を比べるときは、必ず「総受取額」と「実質負担率」で見るようにしましょう。見積書を並べて、Excelなどで簡単な表を作るだけでも、どの会社が本当に安いのかが一目でわかります。
安さと安全性のバランスをどう考えるか
ここまでで「手数料の内訳」と「総コストの出し方」は整理できました。ただ、最終的な会社選びでは「安さ」だけ追いかけると危険です。安全性やサービス品質とのバランスも必ず考える必要があります。
極端に安い会社に潜むリスクの例
市場の相場感から見て明らかに低すぎる手数料を提示する会社には、次のようなリスクが隠れている場合があります。
・契約後に「紹介料」「コンサル料」などの名目で追加請求をしてくる
・中途解約時や売掛先変更時に高額な違約金を設定している
・法律や監督官庁のガイドラインに沿わない運営をしている
特に「後出しの違約金」「謎のコンサル料」といった不透明な費用表示には注意が必要です。見積もりの段階で、「この他にかかる可能性がある費用はすべて教えてください」と聞き、書面に残しておくとトラブル防止につながります。
見積もり段階で確認したい質問リスト
安さと安全性をバランスよく判断するために、見積もりの段階で最低限確認したいポイントを整理しておきましょう。
総受取額:
売掛金〇〇円に対して、最終的に自社口座にいくら入金されますか。
追加費用の有無:
見積書に記載された以外に発生しうる費用はありますか。ある場合、その条件と金額の目安は。
継続利用時の条件:
今回と同じ条件で毎月利用するとした場合、手数料水準や条件は変わりますか。
解約・条件変更時:
中途で取引をやめる場合や売掛先が変わる場合のルールと費用はどうなっていますか。
特に、「総受取額」と「想定入金日」は書面(メール含む)で残しておくことが重要です。約束していた入金日より遅れたり、想定より少ない金額しか振り込まれなかったりするトラブルを避けるうえでの最低限の保険になります。
自社にとっての「安さの基準」を言語化する
ファクタリングの「安さ」は、単純な手数料率だけでは決まりません。自社の事情によって、重視すべきポイントが変わるからです。
・とにかく即日で資金が必要なのか、数日〜1週間なら待てるのか
・売掛先に知られても問題ないのか、絶対に知られたくないのか
・審査の柔軟性をどこまで求めるか(赤字決算でもOKか、税金滞納があっても相談したいか等)
例えば、「売掛先には絶対知られたくない」「明日までに資金が必要」という場合、2社間・即日対応が前提になるため、ある程度の手数料上振れは「必要コスト」と割り切る必要があります。一方、「1週間以内の入金でよい」「売掛先に知られても問題ない」なら、3社間を含めてより安い選択肢を探すことが可能です。
即日希望時の費用整理
即日入金や土日対応を希望する場合、ファクタリング会社側の事務負担やリスクが増えるため、通常より1〜数%程度の手数料上乗せが発生することがあります。どこまでを許容するかは、「即日でなければどんなデメリットがあるか」を金額換算して考えると整理しやすくなります。例えば、支払い遅延で信用を失う、延滞金が発生する、といったコストと比較して、追加の手数料が合理的かどうかを判断するとよいでしょう。
継続利用を前提にした総コストの見方
ファクタリングを一度だけでなく、毎月・数か月おきに継続利用する場合、年間での総コストを把握しておくことが大切です。単発では「少し高いが仕方ない」と思える手数料でも、積み重なると利益を大きく圧迫することがあります。
簡易的な資金繰り表を作り、「毎月〇〇万円の売掛金を手数料〇%でファクタリングした場合、年間いくら負担になるか」「ファクタリングを使わなかった場合と比べて、どれだけキャッシュフローが改善されるか」をざっくりシミュレーションしてみてください。
例えば、「毎月300万円の売掛金を実質6%でファクタリングすると、年間のコストは約216万円」です。その代わりに、売掛金の回収が毎月60日前倒しされると考えると、その資金を使ってどれだけ売上や利益を増やせるか、あるいは資金ショートのリスクをどれだけ下げられるか、という視点でバランスを取る必要があります。
銀行融資・ビジネスローンとの違いはどう見るか
ファクタリングの手数料は、銀行融資やビジネスローンの金利と比べると高めに見えますが、単純比較はできません。融資は「元本×金利×時間」で利息を払うのに対し、ファクタリングは「売掛金を期日前に現金化する」サービスだからです。
資金繰りの選択肢としては、融資・ビジネスローン・ファクタリングそれぞれに役割がありますが、本記事では「ファクタリングの中で安い会社をどう見極めるか」が主題のため、詳細な比較は別のテーマとします。ここでは、「手数料率と金利をそのまま横に並べて安い高いを判断しない」程度に留めておくと良いでしょう。
この記事のまとめ
ファクタリングの「手数料が安い会社」は、料率だけでなく事務手数料や登記費用を含めた総コストと実質負担率で判断する必要があります。
売掛先の信用度・入金サイト・取引額・2社間/3社間といった条件で相場は変わるため、自社の条件と相場感を踏まえて複数社の見積もりを比較しましょう。
極端に安い会社には後出し費用や契約リスクが潜む場合があるため、総受取額・追加費用の有無・継続利用時の条件を必ず書面で確認し、安さと安全性のバランスを取ることが大切です。
継続利用を前提に年間コストと資金繰り改善効果をシミュレーションし、自社にとって許容できる手数料水準と必要なスピード・秘密保持・審査柔軟性とのトレードオフを整理すれば、自力で現実的なファクタリング会社選びができるようになります。
Q&A
Q:ファクタリングの「手数料が安い会社」を一番シンプルに見極める方法は?
A:各社の見積書から「総受取額」を確認し、売掛金額との差額を「総コスト」として計算することです。その総コストを売掛金額で割って「実質負担率」を出し、同じ条件で複数社を比較すれば、表面の料率に惑わされず本当に安い会社を判断できます。
Q:ファクタリング手数料の相場は何%くらいなら妥当だと考えればよいですか?
A:売掛先が大企業で入金サイトも短い3社間なら、数%台もありえますが、2社間で中小企業相手・サイトが長い場合は1ケタ後半〜それ以上になることもあります。大切なのは「条件ごとの相場感」と「総コスト」で見て、極端に安すぎたり高すぎたりしないかをチェックすることです。
Q:見積もり時に「隠れ手数料」がないか確認するには、具体的に何を聞けばいいですか?
A:「この見積もりに含まれていない費用で、あとから発生する可能性があるものはすべて教えてください」と聞くのが有効です。特に、違約金・コンサル料・登記費用・紹介料の有無と条件を確認し、回答はメールなど書面で残しておきましょう。不明瞭な回答しか得られない場合は慎重に検討すべきです。
Q:即日入金できるファクタリングは、どの程度の手数料上乗せなら許容範囲でしょうか?
A:一般的には、通常条件より1〜数%程度の上振れはあり得ます。ただし、「入金が1〜2日遅れた場合に失う信用や延滞コスト」がどの程度かによって許容ラインは変わります。延滞で大きな損失が出るなら、多少の上乗せを「保険料」と考えるのも現実的です。
Q:ファクタリングを毎月利用するとき、どこまでの年間コストなら現実的と考えるべきですか?
A:業種や利益率によって異なりますが、「ファクタリングに支払う年間コストが粗利の何割までなら許容できるか」を目安に考えると整理しやすいです。簡単な資金繰り表を作り、ファクタリングで前倒しした資金をどう活かせるかとセットで検討し、利益を食い尽くさない水準に収まっているかを確認しましょう。
著者
ファクタリング資金調達ナビ
ファクタリング資金調達ナビ編集部
ファクタリングや売掛金を活用した資金調達に関する情報を調査・発信する編集チームです。
ファクタリング会社のサービス内容や手数料、入金スピード、審査、利用時の注意点などを継続的に調査し、中小企業経営者・個人事業主の方が、自社に合った資金調達方法を検討できるよう、わかりやすく中立的な情報発信を行っています。