この記事の要約
ファクタリングは請求書だけで完結するケースもあるが、実務では通帳や契約書など追加書類が求められる場面が多い。
重要なのは書類の量ではなく「審査で必要な情報を過不足なく示せるか」であり、自社の取引実態が分かる書類を優先的に準備することが即日入金への近道となる。
ファクタリングは請求書だけでも利用可能?先に結論を整理
請求書だけでファクタリングが完結することはありますが、金額や取引状況によっては通帳や契約書など追加書類がほぼ必ず求められるのが実務です。
多くの方は「ファクタリング 必要書類 請求書だけ」で検索しながら、できるだけ書類を減らして早く資金化したいと考えています。一方で、業者からは「通帳コピーや契約書もください」と言われ、「本当に必要なのか?」「情報を出し過ぎでは?」と不安になることも多いはずです。
この記事では、「請求書だけで利用可能?」という問いに対して、ファクタリング会社が審査でどんな情報を見ているのかを軸に、必要書類の現実的なラインを整理します。そのうえで、どの書類を優先的に揃えれば、情報提供リスクを抑えながら、審査をスムーズに通し、即日入金の可能性を高められるのかを具体的に解説します。
審査で共通して確認される情報とは?(前提整理)
まず、「ファクタリング審査ポイント」を理解すると、なぜ請求書だけでは足りない場面が多いのかが見えてきます。ファクタリング会社が共通して確認したいのは、ざっくり言うと次の4グループの情報です。
売掛先(取引先企業)の信用力:
上場か、規模はどうか、支払いが安定しているか など
売掛金(請求)の中身:
金額、支払期日、取引内容(何を・どこに・どのくらい売ったか)
取引の実在性・継続性:
架空取引ではないか、継続取引なのか、過去の入金実績があるか
申込事業者の状況:
反社でないか、倒産直前ではないか、資金繰りに無理がないか
請求書には、売掛先名、金額、支払期日、簡単な取引内容など、これらの一部の情報が含まれます。ただし「実際に支払われてきたか」「継続取引か」といった点までは分かりません。そのギャップを、通帳や基本契約書、発注書・納品書などの追加書類で補っている、というのが実務のイメージです。
請求書の必須条件:どこまで書かれていれば審査に耐えられるか
ここからは深掘りです。まずは「請求書の必須条件」。同じ「請求書」と呼ばれていても、記載内容が薄いと審査での信頼性が低くなり、追加書類の要求が増えます。
審査で求められる請求書の基本項目
ファクタリングで使う請求書には、「誰に・何を・いくら・いつまでに請求しているか」が一目で分かることが最低条件です。
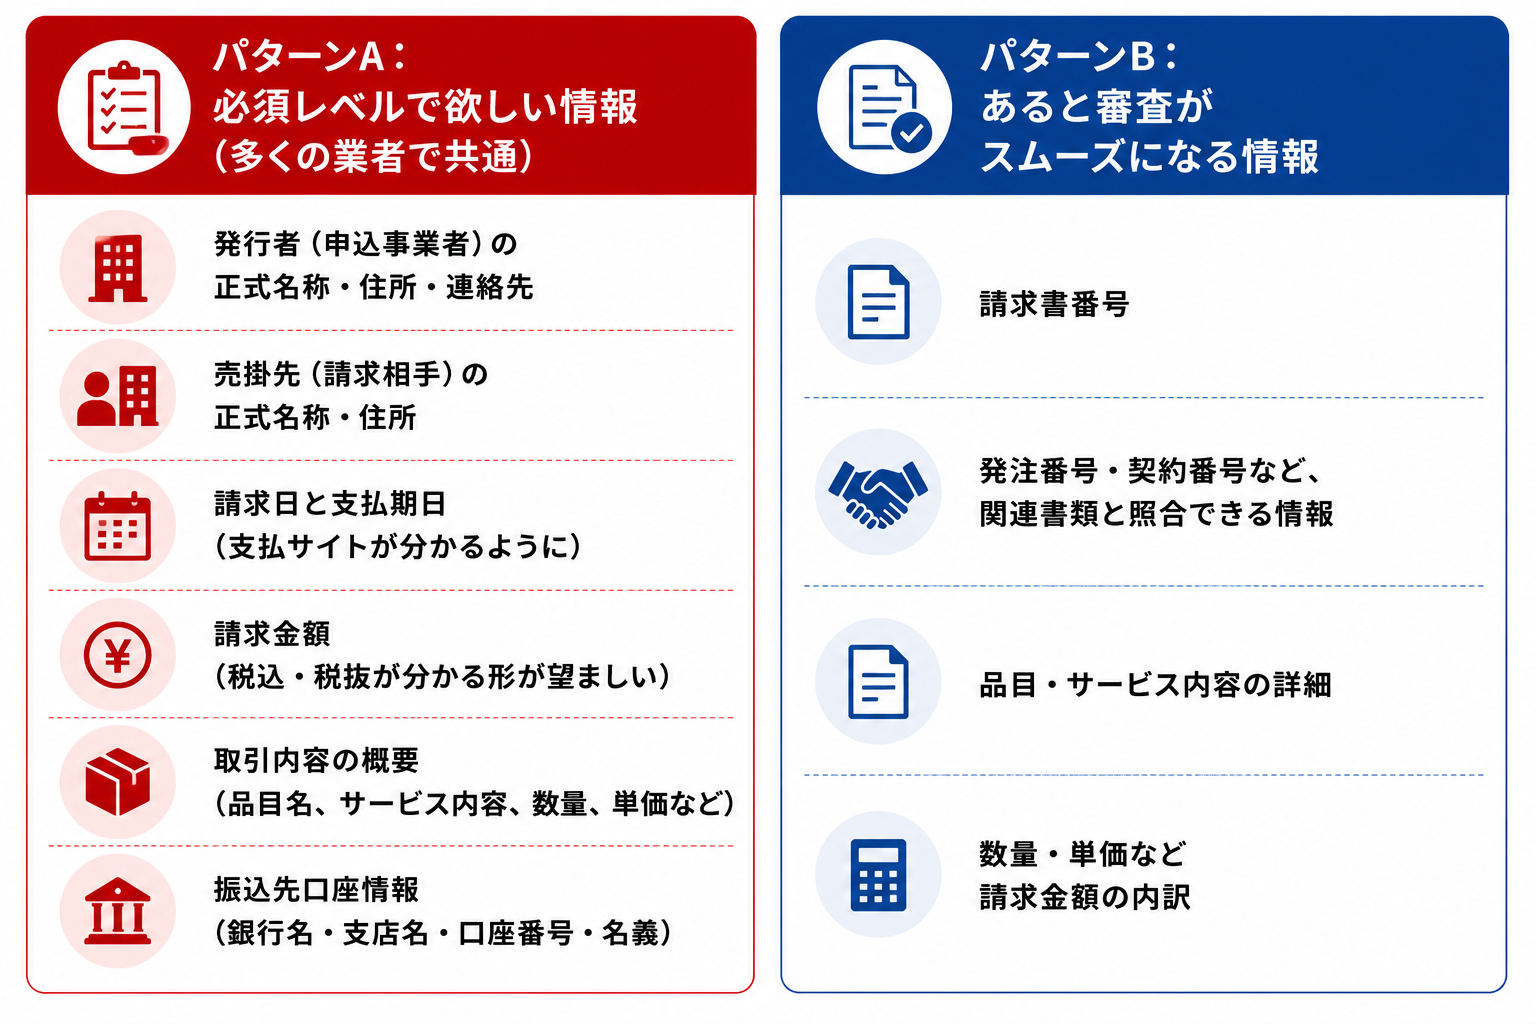
パターンA:
必須レベルで欲しい情報(多くの業者で共通)
・発行者(申込事業者)の正式名称・住所・連絡先
・売掛先(請求相手)の正式名称・住所
・請求日と支払期日(支払サイトが分かるように)
・請求金額(税込・税抜が分かる形が望ましい)
・取引内容の概要(品目名、サービス内容、数量、単価など)
・振込先口座情報(銀行名・支店名・口座番号・名義)
パターンB:
あると審査がスムーズになる情報
・請求書番号
・発注番号・契約番号など、関連書類と照合できる情報
・品目・サービス内容の詳細
・数量・単価など請求金額の内訳
とくに「売掛先名」「金額」「支払期日」「取引内容」は、審査で重視される情報そのものです。手書きの簡易なメモに近い請求書や、内容がほぼ金額だけだと、「取引の実在性」が判断しづらく、追加書類が増えやすくなります。
オンライン請求書でもOKだが、改ざんリスクを意識
最近はクラウド請求書サービスで発行したPDFをそのまま提出するケースも一般的です。基本的には問題ありませんが、ファクタリング会社から見ると「データは編集しやすい=改ざんの余地がある」とも受け止められます。
そのため、オンライン請求書を使う場合は、
・発行元サービス名やロゴが表示されている
・請求書番号が採番されている
・以前の請求書との連番が通っている(改ざんの痕跡がない)
といった点が確認できると、信頼性が上がり、追加書類の要求を減らせることがあります。
請求書だけでは不足しがちな情報
一方で、請求書には通常含まれず、しかし審査では重視される情報もあります。たとえば次のようなものです。
・売掛先との取引開始時期・頻度(継続取引かどうか)
・実際の入金実績(過去何度も支払われているか)
・基本取引契約の有無(継続・長期契約か単発か)
・売掛先企業の財務状況や支払遅延の有無
これらは、請求書だけでは確認しにくいため、「通帳コピー」や「基本取引契約書」「発注書・納品書」などが必要になる場面が多い、という構造です。
請求書だけで審査が済むケースと、追加書類が要る場面
次に、「追加書類が要る場面」を具体的なパターンで整理します。「請求書だけファクタリング」が現実的かどうかは、主に以下の条件で変わります。
請求書だけで審査が済みやすいケース
完全に請求書だけ、もしくは本人確認書類を除けばほぼ請求書だけで審査が済むのは、次のような条件が重なったときです。
少額(例:
数十万円程度まで)の取引である
・売掛先が信用度の高い大企業・官公庁など
・オンライン完結型のファクタリングで、書類要件があらかじめ絞り込まれている
・売掛先との継続取引が明らかで、請求書自体の情報量が十分ある
このような場合、ファクタリング会社としても「リスクの小さい案件」と判断しやすく、追加書類を最低限に抑えて審査を進める傾向があります。ただし、請求書の内容が薄かったり、売掛先の信用に疑問があったりすると、やはり通帳などを求められる可能性は残ります。
通帳コピーが求められる典型的な理由
追加書類として最もよく求められるのが「通帳コピー」であり、その目的は「過去の入金実績」と「取引の継続性」を確認することです。
・売掛先からの入金履歴があるか(架空請求でないか)
・支払期日通りに入金されているか(延滞が常態化していないか)
・同じ売掛先との取引が継続しているか(単発の不安定な取引ではないか)
とくに初回利用の場合、ファクタリング会社は申込者のことも売掛先との関係も知りません。そのため、通帳で「お金が実際に動いている証拠」を確認したいと考えるのは自然です。
基本取引契約書・発注書・納品書が必要になる場面
さらに、以下のようなケースでは、「基本取引契約書」「発注書」「納品書」など、取引の前後関係が分かる書類が求められやすくなります。
・取引金額が大きい(数百万円〜)
・初回取引またはスポット案件で、継続性が読みづらい
・請求内容が抽象的(コンサルティング、システム開発など)で、成果物が見えにくい
・売掛先の信用は高いが、社内ルールで契約書確認が必須になっている業者
基本取引契約書は「この範囲の業務を、こういう条件で継続的に行う」という枠組みを示し、発注書・納品書は「いつ・何を・いくつ・いくらで」発注・納品したかを具体的に示します。これらが揃うほど、「請求書が事実に基づいて発行されている」ことを裏付けできるため、審査側としては安心材料が増えます。
よくある書類セットのイメージ(テーブルで整理)
実務的なイメージを掴んでいただくために、「請求書だけで済みやすいケース」と「追加書類が必要なケース」を、必要書類ごとにざっくり整理します。
パターンA:少額・継続取引・信用度高めの売掛先のケース
請求書=必須/通帳=状況により/契約書・納品書=状況により/決算書=不要のことが多い
パターンB:中〜大口・初回取引・内容が分かりにくいサービスのケース
請求書=必須/通帳=必須/契約書・納品書=必須のことが多い/決算書=状況により
パターンC:オンライン完結の少額ファクタリングのケース
請求書=必須/通帳=オンライン連携で代替/契約書・納品書=原則不要/決算書=原則不要
パターンD:初めての利用で、売掛先も中小企業のケース
請求書=必須/通帳=必須/契約書・納品書=状況により/決算書=業者によっては必要
といったイメージです。実際の要件は各社の審査基準によりますが、自社がどのパターンに近いかをイメージすると、「請求書だけでいけそうか」「最初から通帳も準備しておくべきか」の判断がしやすくなります。
書類準備の優先順位:何を先に揃えるべきか
ここまでで、「請求書だけでファクタリングの審査が完結することはかなり限定的」であることが見えてきたと思います。では、実務としては何を優先的に準備すればよいのでしょうか。
最優先:情報量の多い請求書と通帳
書類準備の優先順位としては、まず「情報量の十分な請求書」と「売掛先からの入金が分かる通帳コピー(またはオンライン明細)」の2つをセットで用意することをおすすめします。
請求書:
前述の必須項目(売掛先名、金額、支払期日、取引内容など)がしっかり書かれたものを用意
通帳:
直近3〜6か月分程度をPDFや画像でまとめておく(少なくとも対象売掛先からの入金が写っている期間)
この2つがあれば、「どこに対する、どの請求か」と「その売掛先から過去に支払いがあったか」を示せるため、審査はかなり進めやすくなります。請求書だけで始めて、途中で通帳をお願いされるよりも、最初から候補として用意しておく方が、審査スピードという意味でも有利です。
余力があれば:契約書・発注書・納品書
次に余力があれば、「基本取引契約書」「最新の発注書」「納品書」など、取引を裏付ける書類も探しておきましょう。
基本取引契約書:
売掛先との長期的な取引関係を示せるため、信用評価が上がりやすい
発注書:
売掛先側からの依頼内容と条件が確認でき、請求内容の妥当性を補強する
納品書:
実際に商品・サービスを提供した証拠になり、架空取引の疑いを払拭しやすい
とはいえ、すべてを完璧に揃えようとすると時間がかかり、本来の目的である資金調達が遅れてしまいます。重要なのは、「自社の状況で最初から無理なく出せるもの」を優先して揃えたうえで、「足りない部分は審査担当者と相談しながら埋める」スタンスです。
問い合わせ前に整理しておきたい情報
書類の前段階として、「口頭で説明できる情報」を整理しておくと、問い合わせがスムーズになり、不要な書類の往復も減らせます。
・売掛先の正式名称・業種・所在地・規模感(従業員数や売上など分かる範囲で)
・対象となる請求書の枚数・合計金額・支払期日
・売掛先との取引開始時期と、月あたりのおおよその売上高
・資金化を希望する理由と希望時期(いつまでに、いくら必要か)
このあたりをメモにしておくと、初回の電話・オンライン相談で、「うちのケースなら、請求書と通帳があれば進められます」「契約書もあった方がいいですね」といった具体的な案内を受けやすくなります。
審査で重視される情報を意識した書類の出し方
次は、「審査で重視される情報」をもう少し掘り下げて、どの書類でそれを示すかという視点から整理します。
売掛先の信用力:どの情報で評価されるか
ファクタリングは「売掛先の支払能力」が何より重要です。その信用力は、次のような情報から総合的に判断されます。
・売掛先の名称から分かる規模感(上場企業か、中小か、官公庁か)
・業種・事業内容(景気変動の影響を受けやすいかなど)
・過去の入金の安定性(遅延や不払いがないか)
名称や業種は請求書から分かりますが、「入金の安定性」は通帳などでしか分かりません。したがって、「売掛先が中小企業で、あまり知られていない」という場合ほど、通帳の重要度は高くなります。
売掛金の中身と取引の実在性
次に重視されるのが、「売掛金の金額と中身」「その取引が本当に存在するかどうか」です。
金額・支払期日:
請求書
何を売ったか:
請求書+発注書・納品書
継続取引かどうか:
通帳+過去の請求書
ここでのポイントは、「同じ情報を、どの書類で代替できるか」を意識することです。たとえば、納品書が残っていない場合でも、
・メールの納品報告+発注書+請求書
を組み合わせれば、「取引の実在性」をある程度示せることがあります。こうした代替案は、審査担当者に相談しながら決めていくイメージで構いません。
申込事業者側のリスクはどこまで見られるか
補助的な観点として、「申込事業者(あなたの会社)側のリスク」も一定程度チェックされます。ただし、融資と異なり、あくまで主役は「売掛先の支払能力」です。申込者側については、
・反社会的勢力でないか(反社チェック)
・倒産直前で、売掛先に迷惑をかけるような状況でないか
などが主な確認ポイントであり、ここをクリアしていれば、赤字であっても利用は可能です。この確認には、登記簿謄本や代表者の本人確認書類が使われますが、本記事では詳しい説明は割愛し、別テーマとします。
即日入金を狙うときの書類準備と工夫
ここからは補助責任の1つである「即日希望時の工夫」を、書類要件の範囲でコンパクトに整理します。
即日ファクタリングで優先すべき書類セット
即日入金を目指す場合は、以下の「即日向けミニマムセット」を最初から揃えて申し込むのが現実的です。
・対象となる請求書(情報量の多いもの)
・売掛先からの入金が分かる通帳またはネットバンキング明細
・代表者の本人確認書類(運転免許証など)
・会社の基本情報が分かるもの(登記簿謄本、会社案内など、求められた範囲で)
業者によっては、「この4点をオンラインでアップロードすれば、最短数時間で回答」というサービスもあります。逆に、請求書だけで申込み、後から通帳や本人確認書類のやり取りが発生すると、その分だけ時間をロスし、即日入金が難しくなりがちです。
オンラインファクタリングの提出方法と注意点
オンラインファクタリングでは、書類提出は主に「画像アップロード」か「クラウド通帳連携」で行われます。
画像アップロード:
スマホで撮影した請求書・通帳をそのままアップロード可能だが、ピンボケや欠けに注意
クラウド通帳連携:
ネットバンキングのID・パスワードを連携して明細を共有する方式で、手間が少ない一方、情報範囲が広くなる点は意識が必要
いずれの場合も、「全体が鮮明に写っているか」「必要なページが抜けていないか」を事前に確認しておくことで、差し戻しによる時間ロスを防げます。また、クラウド連携を使うかどうかは、次の「情報漏えいリスク配慮」とセットで考えるのがおすすめです。
情報漏えいリスクへの配慮と、現実的な折り合い方
最後に、補助責任である「情報漏えいリスク配慮」について、書類要件に絡む範囲で触れておきます。
どこまで情報を出すか:リスクと必要性のバランス
通帳や契約書を提出するとなると、「資金繰りの状況が丸見えになってしまうのでは」「他の取引先情報まで渡したくない」という不安は自然なものです。一方で、ファクタリング会社からすると、必要な情報が見えなければリスクを判断できず、結果として審査が通らない、もしくは条件が厳しくなることも現実です。
現実的な折り合い方としては、
・まず「どの情報が必要なのか」を審査担当者に具体的に尋ねる
・必要最低限のページだけ提出できるか相談する(対象売掛先の入金が写っている部分など)
・他の取引先名や残高がどうしても気になる場合は、マスキング(塗りつぶし)可否を確認する
といったアプローチが考えられます。「書類を出したくない」というスタンスを強く出し過ぎると、「何か隠しているのでは」と受け取られるリスクもあるため、「開示範囲を相談したい」というトーンで対話するのがおすすめです。
事前に確認しておきたい情報管理体制
情報漏えいが不安な場合は、申込前に次のような点をチェックしておくと安心材料になります。
・プライバシーポリシーや情報管理体制がWebサイトに明示されているか
・取得した書類・データの保管期間と、廃棄・削除の方法が説明されているか
・外部委託先にデータを渡す場合、その範囲と管理方法が明らかか
これらは本来、各社のコンプライアンスやセキュリティポリシーに関わるテーマであり、詳しくは別記事で扱う領域です。ただ、本記事の文脈では、「どの書類をどこまで出すか」を決めるうえで、確認しておきたい最低限のポイントとして押さえておくとよいでしょう。
この記事のまとめ
請求書だけでファクタアリングの審査が完結するのは、少額・信用度の高い売掛先・オンライン完結型など条件がそろった限定的なケースにとどまる。
実務では、売掛先からの入金実績や取引の継続性を確認するために、通帳コピーや基本取引契約書、発注書・納品書など追加書類が求められる場面が多い。
書類準備の優先順位は「情報量の多い請求書」と「対象売掛先の入金が分かる通帳」が最優先で、余力があれば契約書・発注書・納品書を揃えると審査がスムーズになる。
重要なのは書類の数を減らすことではなく、審査で重視される情報(売掛先の信用、金額・期日、取引実在性など)を過不足なく示すことであり、そのうえで情報開示の範囲は担当者と相談しながら現実的な折り合いをつけるのがよい。
Q&A
Q:請求書だけでファクタリングを利用できるケースはありますか?
A:ありますが、少額で売掛先の信用度が高い、オンライン完結型サービスなど条件が限られます。多くの場合は、売掛先からの入金実績を確認するために通帳コピーなど追加書類が求められると考えておく方が現実的です。
Q:通帳を出したくないのですが、代わりになる書類はありますか?
A:発注書・納品書・過去の請求書などで取引の実在性を補うことはできますが、「実際に入金されているか」は通帳や明細でしか分かりません。どの情報が必須かを審査担当者に確認し、提出範囲やマスキングの可否を相談するのが現実的です。
Q:即日入金を狙う場合、最低限どの書類を準備すべきですか?
A:情報量の多い請求書と、対象売掛先からの入金が分かる通帳(またはネットバンキング明細)の2つが最優先です。加えて、代表者の本人確認書類と会社情報が分かる基本書類を用意しておくと、やり取りが少なくなり、即日対応の可能性が高まります。
Q:オンラインファクタリングのクラウド通帳連携は安全なのでしょうか?
A:一般的には暗号化など一定のセキュリティ対策が取られていますが、情報範囲が広くなる点には注意が必要です。プライバシーポリシーや情報管理体制、どのデータまで取得されるかを事前に確認し、不安があれば画像アップロード方式への変更可否を相談するとよいでしょう。
Q:初めてファクタリング会社に問い合わせるとき、事前に何を伝えるとスムーズですか?
A:売掛先の名称・業種・所在地、対象請求書の金額と支払期日、取引開始時期と取引ボリューム、いつまでにいくら必要かを整理して伝えると、必要書類の目安や対応スピードを具体的に教えてもらいやすくなります。書類の過不足もその場で相談しやすくなります。
著者
ファクタリング資金調達ナビ
ファクタリング資金調達ナビ編集部
ファクタリングや売掛金を活用した資金調達に関する情報を調査・発信する編集チームです。
ファクタリング会社のサービス内容や手数料、入金スピード、審査、利用時の注意点などを継続的に調査し、中小企業経営者・個人事業主の方が、自社に合った資金調達方法を検討できるよう、わかりやすく中立的な情報発信を行っています。