この記事の要約
創業1年未満でも、売掛先の信用力と請求書の実在性が確認できればファクタリング利用は十分現実的であることを整理します。
ただし慢性的に頼るのではなく、短期の資金ショート対策として位置づけ、他の資金調達と組み合わせた資金繰り計画に組み込むことが重要だと解説します。
創業1年未満の資金繰りとファクタリングの位置づけ
創業1年未満でも、売掛先の信用力と取引実態が確認できればファクタリングは現実的な資金調達手段になり得ます。
創業1年目は、黒字でも「現金が足りない」状態に陥りやすい時期です。売上が伸びるほど仕入れ・外注費・人件費が先に出ていき、入金は1〜2か月後という「売上はあるのに資金がない」ギャップが生じます。特にBtoB取引で入金サイトが長いスタートアップや個人事業主は、売掛金が増えるほど手元資金が圧迫されがちです。
一方で、創業1年未満では決算書がほとんどなく、銀行融資は通りにくいのが現実です。ここで候補になるのが「ファクタリング」です。ファクタリングは融資ではなく、保有する売掛金(請求書)を専門会社に売却して現金化する仕組みです。返済義務がある借入金ではなく、売掛金の譲渡対価として資金を受け取る取引である点が特徴です。
ファクタリングは、創業期の「決算書の弱さ」を売掛先の信用力で補う手段として機能しますが、万能薬ではなく、あくまで短期の資金ショートを埋める補完的なツールとして使うことが重要です。
なぜ創業1年未満でもファクタリングは検討できるのか
銀行融資は、申込事業者の財務内容・返済能力を中心に審査します。創業直後で決算書がない、利益水準が安定していないという理由だけで、融資のハードルは一気に上がります。一方、ファクタリングでは「売掛金を支払う側」、つまり取引先企業の信用力が重視されます。売掛先が大手企業や自治体・病院などの場合、創業1年未満でも審査が通りやすいケースがあります。
また、融資と比べて審査期間が短く、早ければ数日〜1週間程度で資金化できる点も、急な資金ショートに直面しやすい創業期との相性が良い理由です。もちろん、手数料負担は融資より高くなる傾向がありますが、「今月を乗り切れなければ事業が止まる」といった場面では、有力な選択肢となります。
創業1年未満で審査されるポイント:創業要素と売掛金の条件
ここからは、創業1年未満のスタートアップや個人事業主がファクタリングを申し込む際、「どこを見られるのか」「どんな売掛なら評価されやすいのか」を整理します。ポイントを押さえて準備をしておくことで、審査通過の可能性を高めることができます。
創業期ならではの審査観点(創業要素)
創業1年未満では決算書の情報が乏しいため、ファクタリング会社は以下のような「創業要素」を組み合わせて判断します。
代表者の経歴・実績:
同業での勤務経験や管理職経験、資格の有無などを確認し、「事業遂行能力」があるかを見ます。
事業の継続可能性:
ビジネスモデル、主要取引先の顔ぶれ、既に獲得している契約の安定性などから、急な廃業リスクが低いかを判断します。
取引の実在性:
請求書・見積書・発注書・契約書などが整っているか、通帳の入出金履歴と整合しているかをチェックします。
コンプライアンス面:
反社会的勢力との関係の有無、違法ビジネスでないか、ネット上の風評なども確認されることがあります。
決算書が薄い分、こうした「人」と「取引実態」が重視されます。創業の経緯や今後の受注見込みなども、簡単な事業計画として整理しておくとプラス材料になります。
売掛金の条件整理:評価されやすい売掛・避けられやすい売掛
ファクタリングの審査で最も重要なのは、売掛先(買い手側)の信用力と、売掛金自体の確実性です。創業直後でも評価されやすい売掛と、避けられがちな売掛の典型パターンを押さえておきましょう。
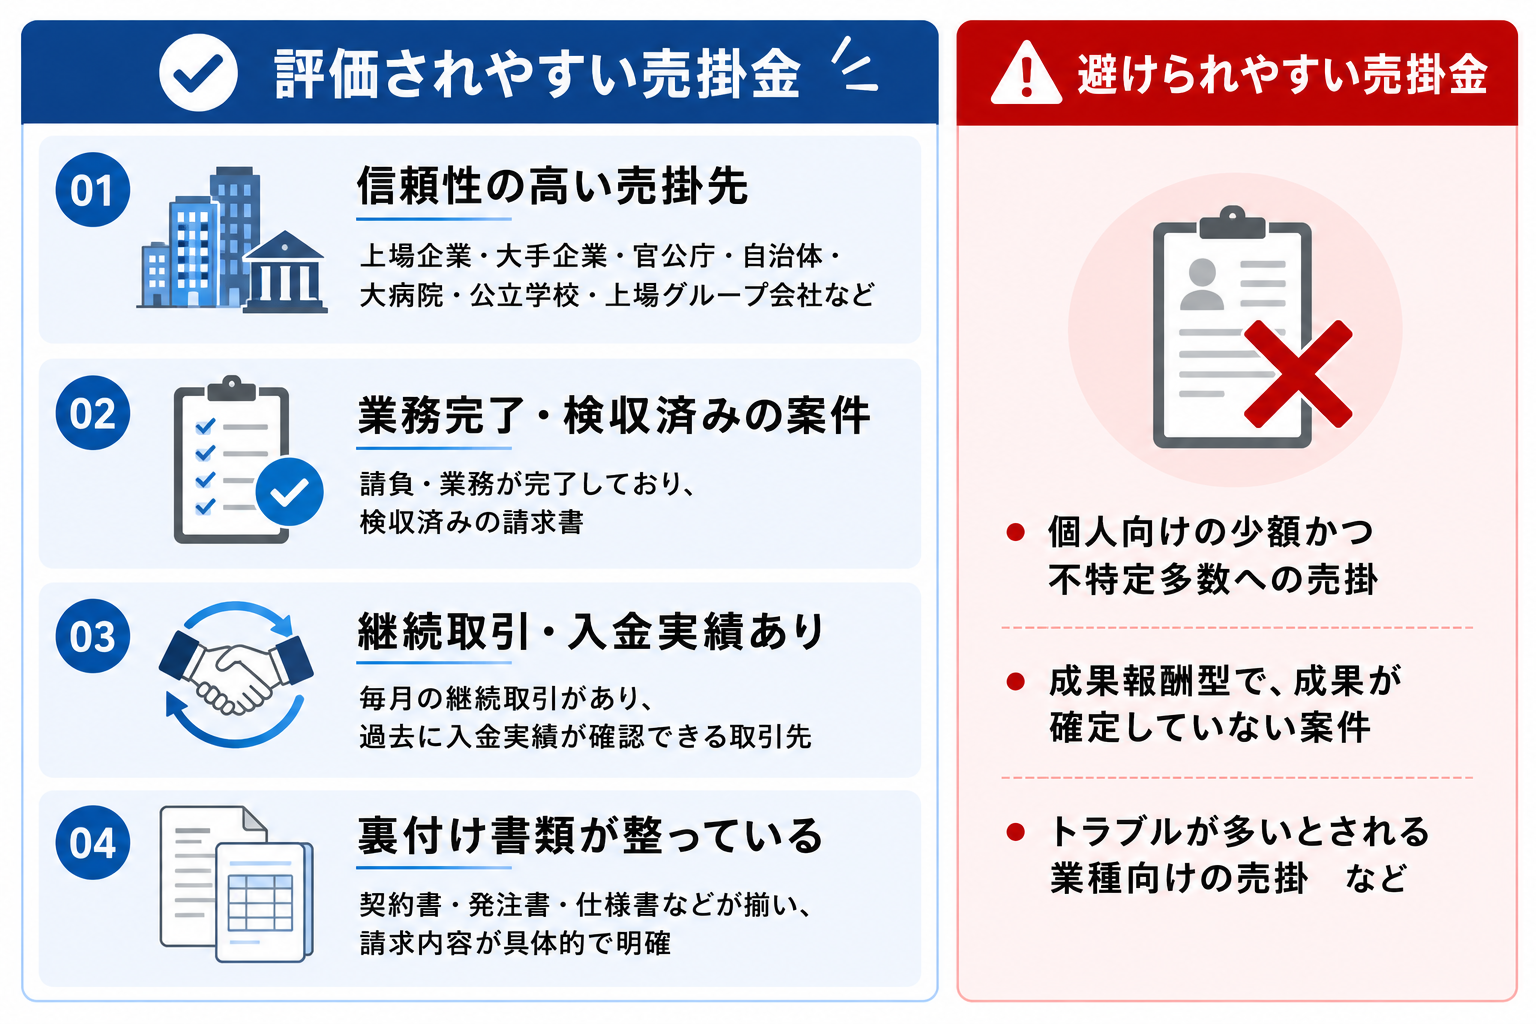
評価されやすい売掛金:
・売掛先が上場企業、大手企業、官公庁、自治体、大病院、公立学校、上場グループ会社など
評価されやすい売掛金:
・請負・業務が既に完了している、もしくは検収が済んでいる案件に対する請求書
評価されやすい売掛金:
・毎月継続的な取引があり、すでに何度か入金実績が確認できる取引先に対する売掛
評価されやすい売掛金:
・契約書や発注書、仕様書などの裏付け書類が揃っており、請求内容が具体的かつ明確なもの
避けられやすい売掛金:
・個人向けの少額かつ不特定多数への売掛、成果報酬型で成果が確定していない案件、トラブルが多いとされる業種向けの売掛など
創業1年未満でも、大手企業からの下請け案件や、官公庁向けの業務委託などを獲得していれば、それらの売掛金はファクタリング審査上「強いカード」になります。逆に、契約書がなく口約束に近い仕事や、請求内容が曖昧な案件は、審査でネックになりやすいと理解しておきましょう。
創業直後の取引履歴の薄さをどう補うか
開業直後は、そもそも売掛金の件数・金額が少なく、取引履歴も数か月分しかないことが普通です。この「履歴の薄さ」を補うために、次のような工夫が有効です。
・可能な範囲で、長めの期間(6〜12か月)の通帳コピーを提出し、少額でも継続的に入金があることを示す
・主要取引先との取引基本契約書や覚書を準備し、単発ではなく継続取引であることを証明する
・これから開始する長期プロジェクトがあれば、受注通知書や契約書を提示し、将来の売掛発生見込みを示す
・代表者個人としての信用情報(クレジットやローンの延滞がないなど)をきれいに保っておく
将来の大型案件が見えている場合、受注直後〜初回請求が発生したタイミングでファクタリングを活用できるよう、早めに相談しておくとスムーズです。
創業1年未満で使える短期資金ニーズ別ファクタリング活用シナリオ
ここでは、「どんな場面でファクタリングを使うべきか」を創業期特有の資金ニーズごとに整理します。用途を絞ることで、無駄なコストを抑えつつ、事業成長に必要なタイミングで資金を確保しやすくなります。
創業初期に多い資金ニーズの代表例
創業直後〜1年目には、次のような資金ニーズが重なりがちです。
・初回の大口受注に対応するための仕入・外注・一時的な人件費
・立ち上げ期の採用強化後の給与・社会保険料支払い
・店舗・オフィス・設備投資後の家賃やリース料、光熱費などの運転資金
・広告・マーケティング投資から売上回収までのギャップを埋める資金
・消費税・源泉所得税など税金支払い前後の一時的な資金不足
これらのうち、「将来の売上は見えているが、入金前に支払いが先行する」という場面で、ファクタリングは力を発揮します。
ニーズ別のファクタリング活用イメージ
代表的なシーン別に、ファクタリングの使い方を簡単にイメージしてみましょう。
初回大口受注への対応:
大手企業から初めて大口受注を獲得したが、材料費と外注費で先に数百万円必要。検収後に発行した請求書をファクタリングで資金化し、支払い資金を確保する
採用増強後の給与支払い:
営業人員を一気に増やして受注は伸びたが、入金は翌々月。売掛金を一部ファクタリングし、給与支払いと広告投資を両立させる
設備投資後の運転資金:
厨房機器や製造設備の導入でキャッシュが薄くなった直後に繁忙期が到来。繁忙期の売掛をファクタリングして、仕入資金と追加アルバイト人件費を確保する
税金支払い前後のつなぎ:
消費税や源泉所得税の支払い月に一時的な資金ショートが見込まれる場合、直近の安全性の高い売掛金だけを対象に限定的に資金化する
これらはいずれも、「一時的なつなぎ」や「成長投資を止めないためのブースター」としての使い方です。毎月の赤字を埋める恒常的な穴埋め用途で使い続けると、後述する「ファクタリング依存」に陥りやすくなります。
他の調達手段との役割分担(補助責任)
同じ資金ニーズでも、「急ぎかどうか」「毎年か単発か」「金額の大きさ」によって、向いている手段は異なります。一般的には、急ぎの運転資金にはスピード重視のファクタリングやビジネスローン、設備投資や恒常的な運転資金にはコスト重視の創業融資やリース、さらには補助金・助成金などが適します。
たとえば、初回大口受注への対応では、短期的にはファクタリングで仕入資金を確保しつつ、中長期的には日本政策金融公庫などの創業融資で運転資金枠を確保しておく、といった時間軸の分担が現実的です。補助金は採択まで時間がかかるため、直近の資金ショート対策というより、中長期の投資計画として別枠で考えるのが基本です。
ファクタリング依存を避ける資金繰り計画と活用バランス
ファクタリングは便利な一方で、「使い方」を誤ると手数料負担が重くなり、資金繰りをさらに悪化させてしまうリスクもあります。創業期だからこそ、初期の段階で「どこまでなら使ってよいか」の線引きをしておくことが重要です。
創業期に陥りやすいファクタリング依存パターン
創業1年目〜2年目で見られがちな、ファクタリング依存の兆候は次のようなものです。
・毎月同じ主要取引先の売掛を繰り返しファクタリングしている
・ファクタリングを使っても、月末の預金残高がほとんど増えていない
・本来銀行融資やリースで賄うべき設備・長期投資までファクタリングで対応している
・手数料を支払うために、さらに別の売掛をファクタリングしている
・資金調達手段がファクタリング一択になっており、他の選択肢を検討していない
この状態になると、売上が増えても手元に残る資金が伸びず、事業の体力が削られていきます。早期に「どの月・どの売掛までなら利用するか」をルール化し、資金繰り表でコントロールすることが大切です。
簡易な資金繰り表の作り方とファクタリングの組み込み方
資金繰り表は、月ごとの「入ってくるお金」と「出ていくお金」を並べて、将来の残高推移を見える化するシートです。Excelやスプレッドシートで十分作成できます。最低限、次のような項目を1か月単位で並べてみてください。
・期首残高(その月のスタート時点の預金残高)
・売上入金予定(取引先ごとに、入金予定月を記載)
・その他入金(融資実行、補助金入金、自己資金投入など)
・仕入・外注費支払い
・人件費・社会保険料
・家賃・リース料・水道光熱費など固定費
・税金・借入金返済
・期末残高(期首+入金合計−支出合計)
資金繰り表を作ると、「どの月に残高がマイナスに落ち込みそうか」が明確になります。このマイナスに落ち込みそうな月だけに、ファクタリングによる資金化をピンポイントで組み込むイメージです。
具体的には、「どの取引先の、どの請求書を、最大いくらまで資金化するか」をあらかじめ決めておき、資金繰り表の入金欄に「売掛金入金」と「ファクタリングによる前倒し入金」を別行で記載するのがポイントです。
例えば、売掛金100万円を手数料5%でファクタリングする場合、当月の入金欄に「ファクタリング入金95万円」、翌月の売掛入金欄からは該当する100万円を差し引いて記入します。こうすることで、「今月は助かるが、翌月の入金は減る」影響が一目で分かるようになります。
創業1〜2年の資金繰りカーブとファクタリングを挟むタイミング
多くのスタートアップでは、創業から1〜2年の間に「売上が伸びているのに資金が最も苦しい」局面が訪れます。理由は、売上成長に合わせて人員増強や設備投資、広告投資を前倒しで行う一方、売掛金回収は後ろ倒しになるためです。
この「成長痛」の時期に、成長投資を止めないためのブリッジとして、限定的にファクタリングを挟むのは合理的な選択肢になり得ます。一方で、事業のベースとなる運転資金全体を常にファクタリングで賄うような状態は避けるべきです。
理想的には、創業〜半年は自己資金と創業融資の枠組みを固め、半年〜1年の間で売上が立ち始めた段階で、必要に応じてスポットでファクタリングを活用。その間に銀行との関係構築や追加融資の準備を進め、1〜2年目以降は低コストの融資比率を高めていく、という時間軸のイメージを持てると、依存リスクを抑えやすくなります。
創業1年未満が知っておきたい他調達手段との組み合わせと税務会計の基本
最後に、ファクタリングを単独で考えるのではなく、他の資金調達手段との組み合わせ方と、税務・会計上の基本的な考え方について、要点だけ押さえておきましょう。
他の資金調達との組み合わせ方(補助責任)
創業期に代表的な資金調達手段として、創業融資(日本政策金融公庫など)、制度融資(信用保証協会付き)、リース・割賦、補助金・助成金、ビジネスローン、エクイティ(出資)などがあります。
一般的には、「スピードはあるがコストが高い」ファクタリングやビジネスローンは短期・緊急用途、「スピードは遅いがコストが低い」融資・リース・補助金は中長期用途と整理すると分かりやすくなります。創業1年未満で銀行融資が通りにくい場合でも、日本政策金融公庫の創業融資や自治体の制度融資は比較的利用しやすいケースがあるため、ファクタリングと並行して検討しておくと、全体の資金コストを抑えやすくなります。
税務・会計上の基本整理(補助責任)
ファクタリングは一般に、「売掛金の売却」として扱われることが多く、会計上は売掛金の減少と現金の増加として処理されます。手数料部分は、支払手数料などの費用として計上されるのが一般的です。ただし、契約形態(償還請求権の有無など)や税務上の扱いはケースによって異なる場合があるため、顧問税理士や会計事務所に必ず確認してください。
特に創業期は、資金調達と税金のタイミングが重なると資金繰りに大きく影響します。ファクタリングを含めた資金調達計画を立てる際には、「税金支払い月」の資金繰りも合わせてシミュレーションしておくと安心です。
相談前に準備しておきたい資料と質問例
創業1年未満でファクタリング会社に相談する際、次のような資料を用意しておくと話がスムーズに進みます。
・対象としたい売掛金の請求書、見積書、発注書、取引基本契約書
・直近の通帳コピー(売掛入金が分かるもの)
・会社概要・事業内容が分かる資料(パンフレット、HP、簡易な事業計画など)
・代表者の略歴(同業での経験があれば明示)
・今後半年〜1年の売上・資金繰りの見通し(ざっくりしたもので構いません)
また、相談時には次のような点を質問しておくと、後々のトラブル防止につながります。
・手数料以外に発生する費用(調査費、振込手数料、事務手数料など)の有無
・継続利用の条件や割引の有無、利用上限額の考え方
・売掛先が倒産・未払いになった場合のリスク分担(ノンリコースかどうか)
・売掛先への通知の有無(2社間か3社間か)と、その影響
・契約から入金までにかかる具体的なスケジュール
これらを確認しておくことで、「想定より手数料が高かった」「売掛先との関係に影響が出た」といった予期せぬ事態を減らしやすくなります。
この記事のまとめ
創業1年未満でも、売掛先の信用力と取引実態が確認できればファクタリングは十分利用対象となり得る。
審査では決算書よりも、売掛先の信用力・請求書と契約書の内容・継続取引の有無・入金実績などが重視される。
初回大口受注対応や一時的な運転資金不足など、短期の資金ショート対策に用途を絞ることで、手数料負担をコントロールしやすくなる。
資金繰り表で「どの月に・どの売掛を・いくらまで資金化するか」を決め、創業融資や補助金など他手段と組み合わせて全体の資金計画を設計することが重要である。
Q&A
Q:創業してまだ3か月ですが、売掛金があればファクタリングを利用できますか?
A:決算書がなくても、売掛先の信用力と取引の実在性が確認できれば、創業3か月でも利用できる可能性はあります。請求書や契約書、通帳履歴などを揃えたうえで、まずは具体的な売掛内容をもとに相談してみるとよいでしょう。
Q:個人事業主でもファクタリングは使えますか?会社でないと難しいですか?
A:個人事業主でも、取引先が企業や公的機関であり、請求書が発行されている売掛金であれば、ファクタリングの対象になるケースは多いです。開業届を出していること、事業用口座の入出金履歴が確認できることなどが、スムーズな審査につながります。
Q:創業期に、銀行融資とファクタリングのどちらを優先すべきでしょうか?
A:コスト面では銀行融資の方が有利なことが多いため、中長期の運転資金や設備資金は融資を軸に考えるのが基本です。ただ、創業期は融資実行まで時間がかかるため、急な資金ショートにはファクタリングで一時的につなぎつつ、並行して創業融資の準備を進める、といった使い分けが現実的です。
Q:ファクタリングの手数料が高く感じます。どこまでなら使ってよいと考えるべきですか?
A:目安としては、「手数料を払っても、その資金で得られる利益や機会の方が明らかに大きい場面」に限定するのが安全です。資金繰り表でファクタリングを使う月と金額を決め、毎月同じ売掛を恒常的に資金化しないことをルール化すると、依存リスクを抑えやすくなります。
Q:ファクタリングを利用すると、税金や会計処理は複雑になりますか?
A:基本的には売掛金の売却として処理し、売掛金の減少と現金の増加、手数料は費用計上というシンプルな形になることが多いです。ただし契約内容によって扱いが異なる場合もあるため、初めて利用する際は契約書を持参して税理士や会計事務所に相談しておくと安心です。
著者
ファクタリング資金調達ナビ
ファクタリング資金調達ナビ編集部
ファクタリングや売掛金を活用した資金調達に関する情報を調査・発信する編集チームです。
ファクタリング会社のサービス内容や手数料、入金スピード、審査、利用時の注意点などを継続的に調査し、中小企業経営者・個人事業主の方が、自社に合った資金調達方法を検討できるよう、わかりやすく中立的な情報発信を行っています。